


Nel mercato dei pagamenti digitali, il POS mobile ha superato da tempo la fase di semplice alternativa portatile al terminale fisso, consolidandosi come uno standard operativo essenziale per la gestione dei flussi di cassa in mobilità. L’evoluzione dell’offerta si concentra oggi sulla riduzione dell’impatto commissionale, sulla trasparenza dei modelli di prezzo e sull’integrazione con i software gestionali e fiscali dell’impresa.
La scelta del terminale mobile non si misura più soltanto sulla portabilità del dispositivo, ma su variabili economico-strutturali chiave:
- Modelli contrattuali adattivi: sovrapposizione tra soluzioni pay-per-use (prive di canone fisso e basate su commissione percentuale) e opzioni a canone piatto con commissioni azzerate entro determinate soglie d’incasso.
- Architetture hardware e SoftPOS: coesistenza tra terminali fisici standalone (dotati di SIM multi-operatore e stampante integrata) e soluzioni interamente software che consentono di trasformare lo smartphone dell’esercente in un terminale di pagamento abilitato NFC.
- Ecosistema di regolamento e tempi di accredito: velocità di liquidazione dei fondi sul conto corrente (dall’accredito immediato in pochi secondi alle 24 ore lavorative) e presenza di conti business dedicati senza spese di gestione.
- Funzionalità gestionali integrate: strumenti software nativi per l’emissione di scontrini digitali, l’invio di link di pagamento a distanza (Pay-by-Link) e la sincronizzazione automatica con la fatturazione elettronica.
Per microimprese, liberi professionisti e attività ad alta mobilità, la valutazione del POS mobile rappresenta quindi una scelta di efficienza finanziaria, volta a minimizzare l’incidenza dei costi di incasso e a digitalizzare l’esperienza di cassa.
la selezione di un POS mobile non risponde più alla semplice esigenza di accettare carte di credito o wallet digitali — requisiti ormai standard per qualsiasi terminale sul mercato. La valutazione nel 2027 deve focalizzarsi sull’ottimizzazione del Total Cost of Ownership (TCO), sull’efficienza dei flussi di cassa e sulla capacità del dispositivo di integrarsi nei processi gestionali e fiscali dell’attività.
Indice degli argomenti
Come scegliere il miglior POS Mobile nel 2027
In un mercato ormai maturo, la scelta di un POS mobile non dipende più dalla semplice tecnologia di lettura delle carte, oggi standard su qualsiasi terminale, ma dall’impatto reale che il dispositivo ha sui costi e sulla gestione quotidiana dell’incasso.
Per individuare la soluzione più adatta, un’attività deve valutare cinque fattori chiave:
- Modello di costo (Commissione fissa vs Canone mensile): chi gestisce volumi discontinui, attività stagionali o scontrini medio-alti ha convenienza a scegliere piani a sola commissione percentuale (senza canone fisso), cioè se non si incassa, non si paga nulla. Al contrario, per bar, ristoranti o negozi con incassi elevati e continui, i piani a canone fisso mensile (o con soglie d’incasso esenti da commissioni) permettono di abbattere drasticamente l’impatto di ogni singola transazione.
- Tempi di accredito sui fondi (Liquidità immediata): la velocità con cui l’incasso passa dal POS al conto corrente è determinante per la gestione della liquidità. Alcune soluzioni offrono l’accredito immediato in pochi secondi (tramite conto aziendale dedicato, utilissimo per pagare fornitori o spese correnti), mentre altre accreditano le somme sul proprio conto bancario abituale entro 24-48 ore lavorative.
- Trasparenza su costi nascosti e carte estere: oltre alla commissione standard sulle carte italiane o europee, occorre verificare se il fornitore applica sovrapprezzi per le carte di credito commerciali o per i pagamenti effettuati da turisti extra-UE (carte americane, asiatiche, ecc.), oltre a eventuali costi fiscali come l’imposta di bollo.
- Integrazione con cassa, scontrino e fatture: un POS mobile moderno deve semplificare il lavoro. Soluzioni avanzate permettono di emettere lo scontrino digitale inviandolo via SMS o e-mail, inviare link di pagamento a distanza per prenotazioni o acconti (Pay-by-Link) e sincronizzare automaticamente gli incassi con il registratore di cassa o con il software per la fatturazione elettronica.
- Affidabilità della rete e assistenza nei momenti di picco: per chi lavora in mobilità, nei mercati o nella ristorazione, un blocco del terminale nelle ore di punta comporta una perdita diretta di fatturato. È fondamentale verificare che il POS sia dotato di SIM dati multi-operatore (capace di collegarsi automaticamente alla rete con il segnale più forte) e che il servizio clienti offra assistenza telefonica 7 giorni su 7.
Nexi Mobile POS: flessibilità e zero canone fisso
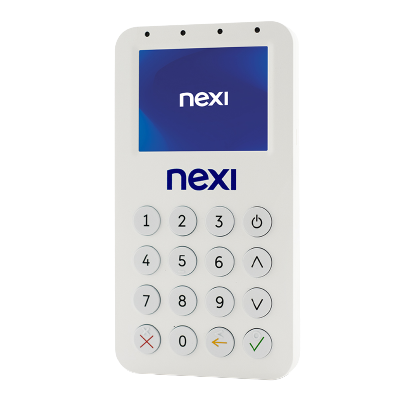
💶 Prezzo terminale: 29 €
💸 Costi di attivazione / installazione: 0€
📲 App obbligatoria: ✔
🔋 Batteria: 1.180 mAh
☎️ Sim Card: ✖
🖨️ Stampante integrata: ✖
📟 Touch screen: ✖
🔌 Tipo di ricarica: USB
💳 Tecnologia pagamento: NFC, Chip, Banda magnetica
📦 Dimensioni: 133 x 71 x 19 mm
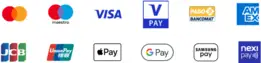
Pagamenti accettati:
Nexi Mobile POS si colloca come una delle soluzioni d’ingresso più competitive nel panorama italiano per liberi professionisti, ambulanti e attività a operatività discontinua. Il modello di business è basato sulla formula pay-per-use: nessun canone mensile ricorrente e un costo d’acquisto contenuto per l’hardware, a fronte di una commissione percentuale unica sulle transazioni.
Profilo economico e condizioni contrattuali di Nexi Mobile POS
- Prezzo d’acquisto hardware: 29 € IVA inclusa (una tantum, senza canoni di noleggio).
- Costi di attivazione e installazione: 0 €.
- Canone mensile: 0 € / mese.
- Profilo commissionale: Commissione unica dell’1,89% per tutte le transazioni effettuate con carte europee dei circuiti PagoBANCOMAT®, Visa, Mastercard, Maestro e V PAY.
- Promozione Micropagamenti: azzera le commissioni sulle transazioni fino a 10 € (iniziativa valida fino al 31/01/2026).
- Accredito fondi: entro 1 giorno lavorativo direttamente sul proprio conto corrente bancario o postale italiano, senza obbligo di apertura di un nuovo conto dedicato.
- Agevolazioni fiscali: trattandosi di tracciabilità elettronica, l’esercente può accedere al Credito d’Imposta del 30% sull’importo delle commissioni maturate.
Caratteristiche tecniche ed operative
Il terminale è un dispositivo compatto e ultra-leggero progettato per operare in abbinamento a uno smartphone o tablet tramite connessione Bluetooth e l’applicazione gratuita Nexi POS.
- Metodi di pagamento supportati: Lettura chip EMV, banda magnetica e tecnologia contactless NFC (inclusi Apple Pay, Google Pay e Samsung Pay).
- Invio ricevute: Esclusivamente in formato digitale tramite SMS, e-mail o WhatsApp, eliminando la necessità di stampanti fisiche o carta.
- Incassi a distanza: Inclusione nativa del servizio Pay-by-Link, per inviare link di pagamento via chat, SMS o e-mail (ideale per prenotazioni, acconti o consegne a domicilio).
- Servizi e sicurezza inclusi:
- Nexi Business: Dashboard e app gratuita per il monitoraggio in real-time degli incassi, la rendicontazione e la gestione degli storni.
- Protection Plus: Programma che supporta l’esercente nella conformità agli standard di sicurezza internazionali PCI-DSS, coprendo eventuali sanzioni. Il costo annuo del programma viene interamente riassorbito e azzerato dalle commissioni maturate nell’anno.
- Assistenza ed Ecosistema: Supporto telefonico attivo 24/7 dall’Italia e accesso gratuito al programma di vantaggi e partnership Nexi Club.
myPOS: terminali autonomi e liquidità immediata in tempo reale
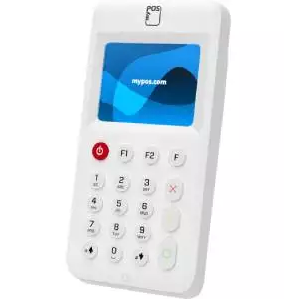
💶 Prezzo terminale: 39 € + IVA
💸 Costi di attivazione / installazione: 0€
📲 App obbligatoria: No
🔋 Batteria: 1500 mAh 3,7 V a lunga durata
☎️ Sim Card: Si
🖨️ Stampante integrata: No
📟 Touch screen: No
🔌 Tipo di ricarica: Micro USB
💳 Tecnologia pagamento: NFC, Chip, Banda magnetica
📦 Dimensioni: 136,6 x 67,6 x 21 mm
Pagamenti accettati:
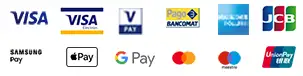
myPOS si conferma una delle soluzioni più strutturate e flessibili per liberi professionisti, ambulanti, settore Ho.Re.Ca. e attività ad alta mobilità. A differenza delle opzioni d’ingresso tradizionali, l’ecosistema myPOS punta su dispositivi completamente standalone (che non richiedono l’abbinamento a uno smartphone) e su una gestione della liquidità incentrata sul regolamento immediato dei fondi.
MyPOS: imodelli di punta per la mobilità
- myPOS Go 2 entry-level ultra-compatto:
- Prezzo hardware: a partire da 39 € + IVA
- Connettività: SIM 4G gratuita e illimitata inclusa + Wi-Fi integrato. Passaggio automatico tra le reti per garantire la continuità d’incasso.
- Autonomia: oltre 550 transazioni con una sola ricarica; disponibile anche con base di ricarica da banco.
- Novità circuito: supporto nativo per i pagamenti sul circuito PagoBANCOMAT® abilitato direttamente sul dispositivo.
- myPOS Flex terminale smart avanzato:
- Prezzo hardware: in promozione a 55 € + IVA (prezzo listino 69 € + IVA fino a metà ottobre 2026).
- Caratteristiche: design robusto e resistente agli urti, schermo ad alta leggibilità, gestione evoluta delle mance, divisione del conto (Split Bill) e AppMarket integrato per funzioni software aggiuntive.
Profilo economico e conto business incluso
- Canone mensile e vincoli: 0 € / mese. Nessun costo fisso di gestione o vincolo contrattuale di permanenza.
- Modello commissionale: variabile in base al circuito, a partire dall’1,20% + 0,05 € per transazione (trasparente e basato sull’effettivo transato).
- Conto Business e Carta Mastercard: l’acquisto include l’apertura di un conto aziendale gratuito con IBAN dedicato e l’emissione di una carta di debito Mastercard aziendale a canone zero.
- Tempi di liquidazione (Settlement): accredito immediato in meno di 3 secondi sul conto myPOS, rendendo le somme subito disponibili per pagamenti o prelievi.
Funzionalità gestionali e ricevute digitali
- Ricevute ecologiche tramite QR Code: i terminali compatti sprovvisti di stampante cartacea consentono al cliente di inquadrare un QR Code sul display per scaricare la ricevuta digitale sullo smartphone, senza necessità di condividere e-mail o numeri di telefono.
- Pagamenti a distanza e omnicanalità: integrazione nativa nell’app e nel conto di strumenti quali Pay-by-Link, fatturazione elettronica e gateway per e-commerce.
Axerve POS Easy Mini: compatto, trasparente e conforme alle norme fiscali

Axerve si posiziona nel segmento dei terminali d’ingresso con POS Easy Mini, una soluzione sviluppata per offrire massima portabilità senza rinunciare alle funzionalità evolute dell’ecosistema Android. Con un peso contenuto in appena 151 grammi e un modello di costo privo di canone mensile, il dispositivo è indirizzato a professionisti, attività itineranti ed esercenti che ricercano una gestione lineare delle commissioni.
Profilo economico e condizioni contrattuali di Axerve POS Easy Mini
- Prezzo d’acquisto terminale: 50 € + IVA (scontato del 37,5% rispetto al listino standard).
- Canone mensile: 0 € / mese.
- Costi d’attivazione: imposta di bollo una tantum pari a 16 €.
- Profilo commissionale:
- 1% fisso su tutte le transazioni effettuate con circuiti nazionali ed europei (PagoBANCOMAT®, Visa, Mastercard, Maestro, V PAY, Apple Pay, Google Pay e Samsung Pay).
- 2% fisso per le transazioni gestite tramite circuito Discover.
- Accredito fondi: entro il giorno lavorativo successivo alla transazione direttamente sul conto corrente bancario dell’esercente (nessun obbligo di apertura di un conto dedicato).
- Vincoli contrattuali: nessun vincolo di permanenza minima né penali in caso di recesso.
Caratteristiche tecniche, connettività e ricevute di Axerve POS Easy Mini
- Connettività e mobilità: modulo Wi-Fi affiancato da una SIM dati multi-operatore inclusa senza costi ricorrenti, in grado di selezionare automaticamente l’operatore con la migliore copertura di rete per azzerare i rischi di disservizio in mobilità.
- Scontrino digitale tramite QR Code: dispositivo progettato senza stampante cartacea per ridurre gli ingombri e i costi di manutenzione; la ricevuta viene generata sul display e visualizzata dal cliente tramite inquadratura di un QR Code sullo smartphone.
- Dashboard myStore e Assistenza: accesso gratuito alla piattaforma online myStore per il monitoraggio continuo dei flussi di cassa e supporto tecnico dedicato attivo 7 giorni su 7 (dal lunedì al sabato 7:30–22:00; domenica e festivi 8:00–20:00).
Integrazione fiscale e conformità (Normativa 2026/2027)
Un elemento distintivo di Axerve POS Easy Mini è la piena conformità alle disposizioni della Legge di Bilancio, che richiedono l’associazione logica e software tra i dispositivi di pagamento elettronico e i registratori telematici/procedura web dell’Agenzia delle Entrate per la tracciabilità dei corrispettivi.
Inoltre, il dispositivo integra l’accesso ad un App Store dedicato: tramite marketplace è possibile installare applicazioni gestionali, strumenti di fidelizzazione e software abilitati all’emissione diretta di scontrini fiscali e fatture elettroniche, trasformando il POS in un punto cassa autonomo.
SumUp Solo Lite: accessibilità, flessibilità e conformità fiscale integrata

💶 Prezzo terminale: 34€ + IVA (44€ con base di ricarica)
💸 Costi di attivazione / installazione: 0€
📲 App obbligatoria: Si
🔋 Durata Batteria: 1.000 transazioni
☎️ Sim Card: No
🖨️ Stampante integrata: No
📟 Touch screen: No
🔌 Tipo di ricarica: USB-C
💳 Tecnologia pagamento: NFC, Chip, Banda magnetica, Google Pay, Apple Pay
📦 Dimensioni: 8,4 x 8,4 x 2,3 cm
Pagamenti accettati:
SumUp tra i POS mobile propone l’entry-level Solo Lite, un lettore portatile ultra-compatto progettato per operare in abbinamento allo smartphone tramite l’applicazione SumUp Business. Con un prezzo di ingresso altamente competitivo e l’assenza di canoni fisso-ricorrenti nel piano base, la soluzione si rivolge a microimprese, liberi professionisti e attività itineranti che cercano uno strumento semplice e conforme alle normative vigenti.
Profilo economico e opzioni contrattuali del POS SumUp Solo Lite
- Prezzo d’acquisto hardware:
- Solo Lite (solo terminale): 17 € + IVA (scontato dal listino di 34 €).
- Solo Lite con base di ricarica da banco: 25 € + IVA (scontato da 44 €).
- Incentivi e garanzie: Spedizione gratuita e formula 30 giorni soddisfatti o rimborsati.
- Struttura dei piani commissionali (a scelta dell’esercente):
- Piano Standard (Pay-per-use): 0 €/mese di canone e commissione fissa dell’1,95% sulle transazioni.
- Piano Pagamenti Plus: a partire da 16 €/mese di canone con commissione ridotta allo 0,95% su ogni transazione (scelta ideale per attività con volumi di incasso più elevati).
- Incentivo Carte SumUp (0% commissioni): per tutte le transazioni effettuate dai clienti con carta personale SumUp, l’esercente non paga alcuna commissione d’incasso, mentre il cliente riceve fino al 5% di cashback.
- Liquidità e tempi di accredito: gli incassi vengono accreditati entro il giorno successivo (365 giorni all’anno, festivi inclusi, entro le ore 7:00 del mattino) scegliendo il Conto Aziendale gratuito SumUp.
Caratteristiche tecniche ed operative di SumUp POS Solo Lite
- Infrastruttura di pagamento: lettura chip & PIN, banda magnetica e tecnologia contactless NFC; piena interoperabilità con Mastercard, Visa, V PAY, Amex, Maestro, Discover, Diners, JCB e i wallet digitali (Apple Pay, Google Pay, Samsung Pay).
- Design e resistenza: schermo ad alta resistenza Gorilla® Glass, batteria ad alta autonomia per interi turni di lavoro ed eventuale base di ricarica da banco per postazioni fisse.
- Gestione mance e ricevute: funzione integrata sul display per consentire al cliente di selezionare la mancia in modalità digitale; invio degli scontrini via e-mail o SMS tramite l’app SumUp Business.
Conformità fiscale e registratore di cassa virtuale
Un punto di forza distintivo di SumUp Solo Lite è la gestione della conformità fiscale integrata. L’applicazione SumUp Business agisce come un vero e proprio registratore di cassa virtuale abilitato alla trasmissione automatica dei corrispettivi all’Agenzia delle Entrate, consentendo all’esercente di adempiere agli obblighi di legge senza la necessità di acquistare un registratore telematico fisico o hardware aggiuntivo.
Vantaggi dei POS mobili rispetto alle architetture di cassa tradizionali
L’evoluzione dei terminali di pagamento ha modificato radicalmente le dinamiche d’incasso per microimprese, liberi professionisti e attività commerciali. Rispetto alle soluzioni fisse tradizionali, storicamente caratterizzate da vincoli contrattuali stringenti, canoni di noleggio ricorrenti e procedure d’installazione complesse, i POS mobili offrono un modello operativo flessibile e orientato all’ottimizzazione dei costi di gestione.
Tra i principali benefici economico-operativi si evidenziano:
- Flessibilità della struttura dei costi: l’assenza di canoni fisso-ricorrenti nelle opzioni entry-level consente di trasformare il costo di incasso da fisso a variabile, parametrandolo ai volumi d’affari effettivi dell’attività e azzerando le spese nei periodi di inattività o stagionalità.
- Mobilità e continuità d’incasso: l’integrazione di moduli SIM dati multi-operatore e Wi-Fi permette di gestire le transazioni in qualsiasi contesto, dal punto vendita alla vendita itinerante, eliminando le rigidità dell’infrastruttura di rete fissa.
- Snellimento delle procedure d’attivazione: i tempi di provisioning e configurazione sono ridotti a poche ore tramite onboarding digitale, evitando l’intervento di tecnici in loco.
- Integrazione dei flussi informativo-contabili: le architetture software collegate ai dispositivi permettono la rendicontazione automatica dei flussi, la gestione delle ricevute digitali e il raccordo diretto con le piattaforme di fatturazione.
L’evoluzione delle tecnologie d’incasso: NFC, QR Code e SoftPOS
Il consolidamento della tecnologia NFC per i pagamenti contactless via carta e wallet digitali (Apple Pay, Google Pay) si affianca alla progressiva diffusione dei sistemi basati su QR Code e sulle architetture SoftPOS. La generazione di codici dinamici sul display del terminale o dello smartphone consente l’incasso immediato tramite app di pagamento e banche digitali, risultando particolarmente efficace nei contesti ad alta frequenza di transazione come la ristorazione veloce, il delivery e i servizi in mobilità.
La convergenza tra prossimità (NFC) e sistemi d’incasso basati su codice (QR) riduce i tempi di attraversamento alla cassa, diversifica le opzioni di regolamento accettate e incrementa la sicurezza informatica delle transazioni grazie ai protocolli di tokenizzazione dei dati finanziari.
Il ruolo delle applicazioni mobile come hub gestionali B2C
Nelle moderne strutture di cassa, il terminale POS mobile opera come nodo periferico di un vero e proprio hub gestionale residente nello smartphone o nel tablet dell’esercente. L’interfaccia software centralizza le operazioni amministrative e contabili, trasformando l’accettazione del pagamento in una fonte di dati per la gestione aziendale.
Le principali piattaforme applicative forniscono funzionalità native quali:
- Pagamenti a distanza (Pay-by-Link): invio di link sicuri tramite e-mail, SMS o sistemi di messaggistica per la gestione di acconti, prenotazioni o vendite e-commerce.
- Sincronizzazione contabile e fatturazione: collegamento con la procedura web dell’Agenzia delle Entrate o con software gestionali terzi per l’emissione diretta di scontrini telematici e fatture elettroniche.
- Controllo dei flussi di cassa e inventario: tracciamento delle vendite in tempo reale, rendicontazione analitica per categoria di prodotto e monitoraggio delle giacenze di magazzino.
L’adozione di un ecosistema mobile integrato permette anche alle realtà di minori dimensioni di digitalizzare l’intero ciclo di cassa, migliorando il controllo di gestione e riducendo l’impatto dei costi amministrativi.
Questo articolo contiene link di affiliazione: acquisti o ordini effettuati tramite tali link permetteranno al nostro sito di ricevere una commissione. I servizi potrebbero subire variazioni di prezzo dopo la pubblicazione.


