


Nel 2025 le frodi creditizie basate sul furto d’identità hanno raggiunto in Italia un valore superiore a 165 milioni di euro. Il dato, diffuso il 3 agosto 2026 dall’Osservatorio Frodi Creditizie Crif–Mister Credit, riguarda un problema che investe banche, società finanziarie e piattaforme di digital lending.
Un finanziamento può essere approvato dopo una valutazione corretta del reddito e della storia creditizia, ma diventare comunque oggetto di frode se il denaro viene trasferito su un conto diverso da quello del beneficiario legittimo. L’efficacia dei controlli dipende quindi da due decisioni distinte: stabilire a chi concedere credito e accertare a chi vengono effettivamente accreditate le somme.
Indice degli argomenti
Frodi creditizie, oltre 38mila casi in un anno
L’Osservatorio Crif–Mister Credit ha rilevato più di 38.300 frodi creditizie con furto d’identità nel 2025, il 23,8% in più rispetto al 2024. L’importo complessivo frodato è aumentato del 10,7%, mentre quello medio è diminuito del 10,6%, scendendo a poco più di 4.300 euro. I casi crescono quindi più rapidamente dei valori economici, con una maggiore diffusione di operazioni fraudolente di importo relativamente contenuto.
Il rapporto registra inoltre un aumento del 13,8% dei casi legati alle formule buy now pay later, che permettono di rateizzare gli acquisti. Le frodi sui prestiti personali diminuiscono invece del 7,5%. Le differenze tra prodotti indicano che il rischio richiede controlli adeguati alle modalità di richiesta ed erogazione di ciascun finanziamento.
Le imprese vedono crescere il rischio, ma i controlli arrancano
Il problema riguarda anche la capacità organizzativa di individuare le anomalie. Una ricerca pubblicata da Experian Italia il 25 febbraio 2026, commissionata a Forrester Consulting e condotta nel luglio 2025 su 979 responsabili senior in nove Paesi, rileva che due imprese italiane su tre prevedevano un aumento delle frodi nel 2026. Il 68% degli intervistati italiani dichiarava di non disporre di tecnologie adeguate per affrontare le minacce emergenti; il 66% segnalava perdite in crescita.
La ricerca comprende servizi finanziari, telecomunicazioni ed e-commerce: le percentuali non descrivono dunque esclusivamente il mercato del credito. Documentano però le difficoltà delle imprese intervistate nell’aggiornamento dei sistemi di prevenzione.
Il credit scoring non verifica dove finiscono i soldi
Il credit scoring valuta la probabilità che un debitore riesca a rispettare gli impegni assunti. Si basa, secondo i modelli adottati, su informazioni reddituali, dati creditizi e altri elementi pertinenti alla richiesta.
La domanda fondamentale è: “Questo richiedente ha la capacità economica di ripagare il prestito?”. La verifica dell’identità risponde invece a un problema diverso: accertare che il richiedente sia chi dichiara di essere.
Rimane un ulteriore interrogativo: “Questo denaro sta andando sul conto della persona giusta?”. Né il credit scoring né la verifica dell’identità, considerati isolatamente, dimostrano necessariamente che il conto indicato per ricevere il prestito appartenga alla persona autorizzata.
“I frodatori moderni hanno compreso questa asimmetria. Non hanno più bisogno di falsificare la solvibilità o i documenti per superare il credit scoring: preferiscono utilizzare un’identità reale e legittima (tramite furto di dati personali) modificando esclusivamente le coordinate del conto di destinazione dei fondi. Questo tipo di attacco aggira i controlli tradizionali poiché l’identità risulta formalmente pulita, lasciando scoperto uno dei punti di fallimento più costosi del settore: pagare l’importo corretto al conto bancario sbagliato”, spiega Anna Ongaro, country manager di Sis ID per l’Italia.
La modalità descritta da Ongaro è una delle possibili frodi. Il furto d’identità può presentarsi anche con documenti contraffatti, credenziali sottratte o richieste presentate senza il consenso dell’interessato. La verifica del conto serve a intercettare una specifica vulnerabilità, senza sostituire gli altri controlli.
Il costo della frode supera l’importo sottratto
Quando un prestito viene erogato a un soggetto fraudolento, il danno potenziale comprende il capitale non recuperato, le attività di indagine, l’assistenza alla vittima e gli interventi sui sistemi di controllo.
In un articolo pubblicato da Bancaforte l’8 luglio 2025, Eftsure e Sis ID hanno stimato che, considerando anche le conseguenze operative e reputazionali, ogni euro sottratto possa costarne quasi quattro all’impresa. Si tratta di una stima delle due società, non di un coefficiente valido per ogni organizzazione.
Un altro problema riguarda la qualità dei dati. Se un finanziamento fraudolento viene classificato come semplice insolvenza, rischia di contaminare le statistiche utilizzate per costruire i modelli di rischio. In assenza di una distinzione attendibile, un istituto può interpretare male le cause delle perdite e irrigidire i criteri di concessione anche per richiedenti legittimi.
L’obbligo europeo di verificare nome e Iban
La prevenzione prima del trasferimento dei fondi ha acquistato rilievo anche nelle norme sui pagamenti. Il regolamento europeo 2024/886 ha introdotto il servizio di verifica del beneficiario, noto come verification of payee.
Dal 9 ottobre 2025 le banche dell’area euro devono offrire il confronto tra il nome del destinatario e l’Iban indicato per i bonifici ordinari e istantanei. Per altri prestatori di servizi di pagamento sono previste scadenze differenti.
Come spiegato dalla Banca d’Italia nell’ottobre 2025, il pagatore riceve un avviso quando le informazioni non coincidono. L’esito può segnalare una corrispondenza piena, parziale, assente oppure l’impossibilità di effettuare la verifica.
Il servizio non rende impossibile una frode: un pagatore può comunque confermare un trasferimento dopo l’avvertimento. Per i lender diventa però più difficile ignorare un’anomalia emersa prima dell’erogazione.
La rete di verifica e il valore dei dati condivisi
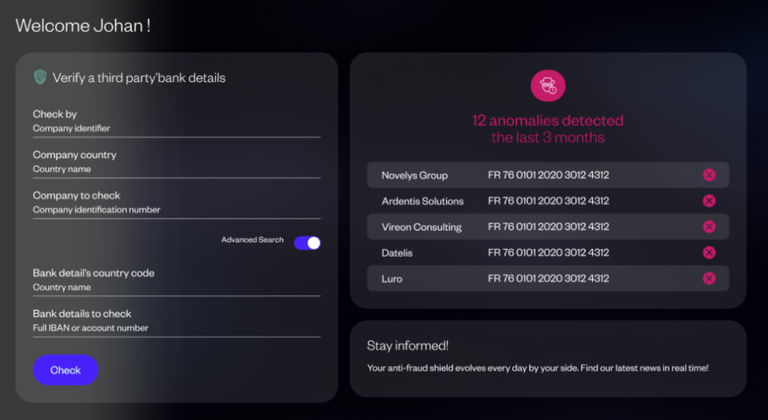
Accanto ai controlli effettuati dai prestatori di servizi di pagamento, alcune società propongono sistemi collaborativi per confrontare le coordinate bancarie con informazioni raccolte da una pluralità di soggetti.
Sis ID, attiva nella prevenzione delle frodi sui bonifici e acquisita da Eftsure nel 2025, propone un modello basato sulla condivisione di dati utili a identificare possibili incongruenze nei beneficiari. L’obiettivo dichiarato è passare dalla “prevenzione amministrativa” a una “garanzia collaborativa”, sfruttando le informazioni disponibili nella rete.
“Quando una piattaforma come quella di Sis ID verifica la titolarità di un conto, non si affida ai dati isolati di un unico istituto, ma a un archivio centralizzato e alimentato in tempo reale da migliaia di organizzazioni collegate. Se poche centinaia di record offrono solo un’indicazione di massima, una rete strutturata e attiva trasforma la corrispondenza dei dati in un fatto oggettivo su cui basare una decisione di credito immediata, e il disallineamento in un segnale immediato su cui agire”, prosegue Ongaro.
La maggiore ampiezza di una rete può aumentare le possibilità di individuare dati incoerenti, ma la qualità del risultato dipende dall’aggiornamento delle informazioni, dalla loro provenienza e dalle modalità di confronto.
Una corrispondenza nei registri di una rete privata non equivale automaticamente alla conferma fornita dalla banca che gestisce il conto. I due strumenti possono però concorrere a rafforzare la prevenzione.
Le anomalie non devono diventare rifiuti automatici
Una verifica può restituire un mancato allineamento anche senza un tentativo di frode. Succede, per esempio, quando il beneficiario utilizza un conto cointestato, quando nei sistemi compaiono denominazioni differenti o quando un’informazione non è stata aggiornata.
Il problema consiste nel distinguere l’errore amministrativo dal tentativo di deviare il pagamento.
Per questo un esito negativo dovrebbe attivare controlli proporzionati, anziché produrre automaticamente il rifiuto del finanziamento. La pratica può essere sospesa per acquisire ulteriori conferme attraverso canali già verificati, evitando di contattare il beneficiario usando recapiti comunicati proprio durante la richiesta sospetta.
Le procedure devono essere abbastanza rapide da non penalizzare inutilmente i clienti e abbastanza solide da impedire che una semplice rassicurazione telefonica diventi l’unico elemento di verifica.
Automazione e controlli umani nello stesso processo
Le piattaforme di prestito digitale hanno bisogno di gestire richieste numerose e rispondere velocemente. Controlli automatizzati su identità, dati creditizi e coordinate bancarie possono ridurre il lavoro ripetitivo e segnalare le pratiche che richiedono un esame ulteriore.
La decisione su un caso anomalo richiede però di considerare le circostanze: un conto cointestato e una sostituzione improvvisa dell’Iban non presentano necessariamente lo stesso rischio.
Una procedura efficace distingue quindi i casi che superano tutti i controlli da quelli che richiedono approfondimenti. Per valutarne l’efficacia, gli operatori possono misurare i falsi positivi, i tempi di gestione, le frodi intercettate prima del pagamento e quelle scoperte dopo l’erogazione. Senza questi indicatori, maggiore automazione non significa necessariamente maggiore sicurezza.
La condivisione richiede regole e responsabilità
La circolazione delle informazioni tra organizzazioni deve rispettare la disciplina sulla protezione dei dati personali. È necessario definire quali dati condividere, per quali finalità, con quali basi giuridiche e per quanto tempo conservarli.
Servono inoltre procedure per correggere informazioni inesatte e per ricostruire le decisioni prese sulla base di un alert. Un errore propagato attraverso più sistemi può infatti moltiplicare i controlli ingiustificati a carico dello stesso cliente.
La collaborazione funziona quando i dati sono affidabili, le segnalazioni sono interpretabili e ogni operatore mantiene responsabilità chiare sulle proprie decisioni.
Proteggere l’erogazione per proteggere anche il credito
L’interesse del settore non si limita al recupero dei fondi sottratti. Un prestito acceso mediante furto d’identità può produrre richieste di pagamento e segnalazioni contestate dalla vittima, con conseguenze che durano oltre il momento dell’erogazione.
L’Osservatorio Crif rileva che il 24,7% dei casi analizzati viene scoperto dopo tre anni, mostrando quanto possa essere difficile rimediare a una frode identificata in ritardo.
“La gestione del rischio di frode non può più essere affrontata in modo isolato. Nessun istituto è in grado di difendersi da solo poiché i criminali informatici colpiscono in sequenza bersagli diversi non appena incontrano una barriera. Condividere informazioni verificate all’interno di una rete è l’unica strategia per trasformare difese frammentate in uno scudo collettivo a protezione dell’intero ecosistema fintech”, conclude Anna Ongaro.
La collaborazione auspicata da Sis ID richiede verifiche indipendenti, dati aggiornati e procedure di intervento chiare. Per chi concede credito, il risultato da ottenere è preciso: evitare che una valutazione corretta della capacità di rimborso accompagni un pagamento destinato alla persona sbagliata.


Partecipa alla community