



Il costo della vita non concede sconti, ma sul fronte dei pagamenti quotidiani gli italiani stanno imparando a difendere il proprio portafoglio. In un momento in cui commissioni di gestione e canoni di conto continuano ad erodere i risparmi delle famiglie, la ricerca di una carta di credito a zero spese non è più una semplice opzione di comodo, ma una scelta strategica di tutela finanziaria.
Poter contare sulla flessibilità del credito a saldo o a rate senza dover pagare una quota fissa annuale significa abbattere una voce di spesa superflua, riprendendo il controllo della propria quotidianità digitale.
Indice degli argomenti
La svolta del “canone zero”: cosa cambia davvero nel portafoglio di chi paga
L’integrazione delle carte nei wallet digitali degli smartphone e l’azzeramento dei costi per le versioni fisiche permettono oggi di effettuare transazioni quotidiane, prelievi bancomat in area euro e bonifici istantanei senza versare un solo euro di commissione.
Il vantaggio economico reale emerge quando la gratuità del servizio non impone sacrifici in termini di flessibilità: la possibilità di gestire i limiti di spesa in tempo reale dall’applicazione, azzerare le spese di addebito per le utenze e sfruttare tassi promozionali sulle giacenze consente al consumatore di trasformare il proprio conto in un hub di risparmio attivo, al riparo da balzelli inutili.
Carta di credito a saldo o revolving: due strumenti per esigenze diverse
Per orientarsi nella scelta ed evitare sorprese sul conto corrente, il primo elemento da valutare è la modalità di addebito delle spese. La distinzione fondamentale corre tra le carte di credito a saldo e carte di credito revolving, due meccanismi pensati per rispondere a necessità finanziarie profondamente diverse.
La carta di credito a saldo rappresenta la soluzione più lineare per chi cerca semplicità e controllo. Le spese effettuate nel corso del mese vengono raggruppate e addebitate in un’unica soluzione al mese successivo, solitamente senza l’applicazione di interessi. Per il consumatore si tratta di una vera e propria dilazione di pagamento a breve termine, utile per gestire la liquidità mensile senza intaccare la pianificazione dei propri risparmi.
Diversa è la logica delle carte revolving, che consentono di rateizzare l’importo degli acquisti nel tempo. Se da un lato questa formula offre una maggiore elasticità di cassa di fronte a spese impreviste o di importo rilevante, dall’altro richiede un’attenzione particolare al costo del finanziamento. Sulle somme rateizzate vengono infatti applicati tassi di interesse (TAN e TAEG) che possono incidere in modo significativo sul totale complessivo da restituire.
Per chi punta a una carta di credito gratuita, la formula a saldo si conferma spesso la scelta più trasparente: permette di sfruttare tutti i vantaggi operativi della plastica, dalle garanzie sugli acquisti alla facoltà di prenotare viaggi e noleggiare auto, azzerando i costi fissi e mantenendo un pieno controllo sulle uscite.
Mediolanum Credit Card con SelfyConto: costi, operatività e condizioni reali
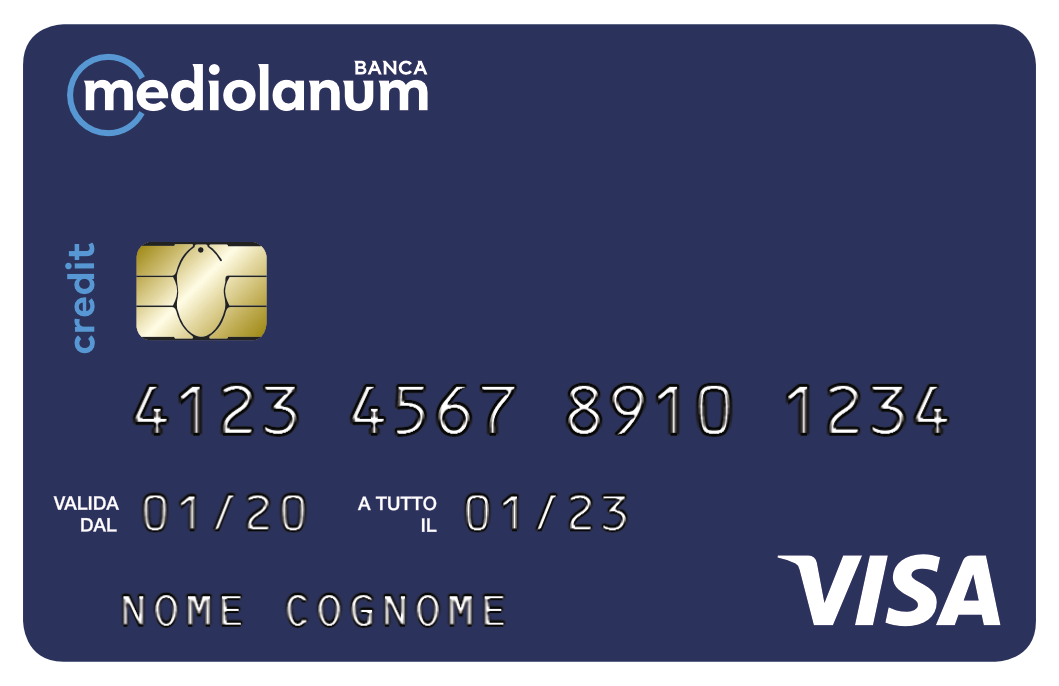
Istituto Bancario: Banca Mediolanum
App Mobile / Internet Banking: sì
Costo di Accensione: gratuito
Canone Annuale: gratis 1 anno (poi 20 €/anno)
Costo Prelievo ATM: in UE 4,80% (min. 0,52€); Extra-UE 4,80% (min. 5,16€)
Costo Bonifici: Bonifici SEPA in euro ordinari e istantanei gratuiti
La carta di credito Mediolanum integrata nell’ecosistema SelfyConto si propone come uno strumento di pagamento flessibile per la gestione della liquidità mensile. Per valutare la reale convenienza del pacchetto, occorre analizzare la combinazione tra i costi del conto di appoggio, le condizioni dell’affidamento e i margini di azzeramento del canone.
Condizioni del conto corrente SelfyConto
- Canone di tenuta conto:
- Under 30: sempre 0 €/anno.
- Over 30: 0 € per il primo anno. Dal secondo anno passa a 3,75 €/mese (45 €/anno).
- Condizioni di azzeramento del canone (dopo il 1° anno per Over 30): Azzerabile mantenendo l’accredito dello stipendio/pensione oppure effettuando acquisti per almeno 500 € al mese tramite carta.
- Servizi di pagamento e operatività:
- Bonifici SEPA (ordinari e istantanei): 0 €.
- Prelievi ATM in Area Euro: 0 € per qualsiasi importo e presso qualsiasi banca.
- Addebito utenze (SDD / RID): 0 €.
- Apertura conto: Gratis, via web anche con SPID.
- Cointestazione: Gratuita con accessi operativi indipendenti.
Le carte di pagamento della famiglia SelfyConto
Carta di Debito Mediolanum Card
- Versione Digitale: gratuita, subito attiva via smartphone.
- Versione Fisica (PVC 99% riciclato): canone gratuito il primo anno (se richiesta all’apertura del conto), poi 10 €/anno.
- Prelievi gratuiti: in tutti gli ATM dell’area Euro e in oltre 30.000 punti vendita Mooney tramite QR Code.
Carta di credito Mediolanum Credit Card
- Canone annuo: 0 € il primo anno dall’emissione; 20 €/anno a partire dal secondo anno. (Subordinata a valutazione creditizia dell’istituto).
- Plafond di spesa: flessibile, di base da 1.500 € fino a 3.000 € al mese.
- Circuito e personalizzazione: a scelta tra Visa o MasterCard, disponibile in 3 differenti opzioni cromatiche.
- Estratto conto: l’invio in formato on-line è gratuito, mentre l’invio cartaceo prevede un costo di 1,30 €.
- Imposta di bollo: è prevista un’imposta di 2,00 € sugli estratti conto superiori a 77,47 €.
Commissioni e operatività della carta di credito Mediolanum
- Anticipo contante: viene applicata una commissione massima del 4,80%, con un importo minimo di 0,52 € per operazioni in area Euro e di 5,16 € in area extra Euro.
- Operazioni in valuta diversa dall’Euro: Il tasso di cambio dei circuiti viene maggiorato di una commissione del 2,5% sull’importo transato.
- Rifornimento carburante: È prevista una commissione di 0,77 € per ogni rifornimento di importo pari o superiore a 100,00 € effettuato in Italia.
Funzionalità “Easy Shopping” (rateizzazione)
- La carta di credito Mediolanum opera di base a saldo (senza interessi). Tuttavia, è inclusa la facoltà di attivare la funzione Easy Shopping per rateizzare singole spese già contabilizzate.
- Importi rateizzabili: spese comprese tra un minimo di 250 € e un massimo di 2.400 €.
- Durata dei piani: è possibile scegliere tra piani di rimborso di 3, 6, 9, 12, 18 o 24 mesi.
- Tassi: il TAN applicato al credito rateale è dello 0,00%; il costo del servizio è legato a una commissione fissa di attivazione e gestione ripartita mensilmente in base all’importo e alla durata prescelta.
Diritto di recesso
- Il titolare può esercitare il diritto di ripensamento entro 14 giorni dalla conclusione del contratto o dalla ricezione delle condizioni, senza penali e senza dover motivare la scelta.
- In caso di recesso, non viene addebitata alcuna parte della quota annuale (o viene interamente stornata).
- Garanzie e sicurezza:
- Polizza Multirischi Nexi inclusa: copertura gratuita sugli acquisti e sulla sicurezza delle transazioni.
- Controllo operativo: Spending Control da app per bloccare specifici canali o categorie mercatali, notifiche Push/SMS gratuite e blocco istantaneo.
- Supporto portafogli digitali: piena compatibilità con Apple Pay, Google Pay e Samsung Pay.
Vantaggi accessori di rendimento (Time Deposit) con SelfyConto
- Promo deposito a tempo: 4% annuo lordo vincolato a 6 mesi.
- Requisiti per il 4%: richiede apertura del conto, attivazione del deposito entro le scadenze promozionali e accredito continuativo dello stipendio.
- Svincolo anticipato: in qualsiasi momento senza perdere gli interessi maturati fino al momento del recesso.
- Importi vincolabili: da un minimo di 100 € a un massimo di 500.000 €.
TF Mastercard Gold: la carta di credito flessibile, a canone zero e pensata per i viaggi
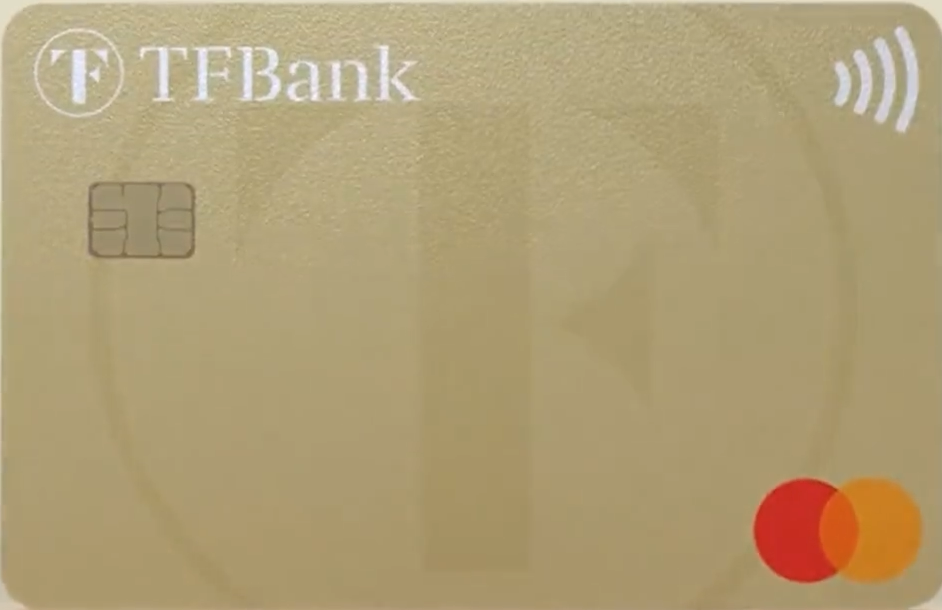
💶 Circuito: Mastercard
💰 Canone: Gratis
🏧 Commissioni prelievo: 3,90€ + TAN 26,45% TAEG 29,90%
💳 Versione usa e getta: ❌
📱 Compatibilità Wallet: Apple Pay, Google Pay
A differenza dei tradizionali strumenti bancari legati a un istituto specifico, la carta di credito TF Mastercard Gold permette di gestire la propria linea di credito in totale autonomia: le spese effettuate vengono rendicontate mensilmente e possono essere saldate tramite bonifico bancario, offrendo la possibilità di scegliere tra il rimborso in un’unica soluzione o un piano rateale flessibile.
Con un plafond stabilito su misura in fase di istruttoria e un periodo di franchigia sugli acquisti fino a 55 giorni senza interessi, lo strumento si rivolge a chi punta a un’operatività snella, ideale sia per i pagamenti di tutti i giorni sia per le transazioni internazionali a zero commissioni sui cambi.
Il profilo tariffario della carta punta sull’azzeramento delle voci di spesa fissa tradizionali, concentrando la redditività dell’emittente sui tassi di interesse applicati alle linee di credito rateali e sulle commissioni di prelievo.
- Quota annuale: 0 € permanenti (nessun costo di emissione, manutenzione o invio delle rendicontazioni).
- Utilizzo all’estero e conversioni valutarie: 0 € di commissioni sulle transazioni in valuta estera e sui costi di conversione monetaria.
- Prelievo di contante (ATM): commissione fissa di 3,90 € per operazione presso gli sportelli automatici abilitati al circuito Mastercard, sia in Italia sia all’estero.
- Spese accessorie di gestione: gratuità per il blocco della carta, la sostituzione ordinaria e l’invio delle fatture digitali.
Condizioni del credito e regimi d’interesse
- Periodo di franchigia (Grace Period): fino a 55 giorni senza applicazione di interessi per gli acquisti saldati in un’unica soluzione entro la scadenza indicata nell’estratto conto mensile.
- Tasso di interesse (TAN): Fisso al 21,00%, applicato ai saldi rateizzati oltre il periodo di franchigia, ai prelievi di contante e alle operazioni assimilate (es. ricariche, transazioni su piattaforme finanziarie o di criptovalute).
- Tasso Annuo Effettivo Globale (TAEG): 23,14%.
Modalità di rimborso e flessibilità della linea di credito di TF Mastercard Gold
La carta opera come una linea di credito rotativa (revolving) che offre al titolare la facoltà di scegliere mensilmente le modalità di estinzione del debito maturato.
- Rimborso a saldo: estinzione integrale dell’estratto conto entro i termini previsti, azzerando qualsiasi onere finanziario per interessi.
- Rimborso rateale flessibile: possibilità di dilazionare il pagamento optando per una quota minima mensile pari al 3% del saldo utilizzato o a un importo minimo di 30 €. Il pagamento parziale attiva automaticamente il regime revolving sul residuo, con applicazione del TAN al 21,00%.
- Emissione e rendicontazione: gli estratti conto vengono emessi il primo giorno lavorativo bancario di ogni mese. In assenza di utilizzo o con saldo a zero, la fattura emessa riporterà un importo pari a 0 €.
- Gestione dei prelievi: i prelievi di contante agli ATM generano un’immediata decorrenza degli interessi a partire dalla data di registrazione dell’operazione, oltre all’applicazione della commissione fissa di sportello.
Coperture assicurative e servizi di viaggio
L’offerta include pacchetti di protezione legati all’attività di viaggio, subordinati all’utilizzo della carta per il pagamento delle relative spese.
- Polizza Viaggi AmTrust: copertura assicurativa globale gratuita, attiva a condizione che almeno il 50% delle spese di viaggio sia stato regolato tramite la TF Mastercard Gold.
- Massimali e garanzie incluse:
- copertura sanitaria per malattie e infortuni in viaggio.
- Rimborso per smarrimento, danneggiamento o ritardata consegna del bagaglio fino a 2.500 €.
- Copertura per annullamento del viaggio fino a 3.000 €.
- Programmi fedeltà: accesso a sconti e cashback dedicati tramite la piattaforma TF Privilege.
Ecosistema digitale, sicurezza e pagamenti mobili
La gestione operativa della linea di credito è interamente digitalizzata e gestita tramite l’applicazione dedicata.
- Mobile Payment: compatibilità nativa con i wallet digitali Apple Pay e Google Pay per pagamenti contactless tramite smartphone e smartwatch.
- Sicurezza delle transazioni: adozione del protocollo di autenticazione forte Mastercard ID Check per gli acquisti online e funzioni di controllo in tempo reale direttamente da app (blocco e sblocco istantaneo della carta, monitoraggio delle transazioni e ricezione delle notifiche).
- Soglia contactless: possibilità di effettuare pagamenti rapidi senza inserimento del PIN per importi inferiori a 50 €.
Requisiti di ammissibilità, onboarding e recesso
La fase di istruttoria e richiesta della carta prevede un iter interamente dematerializzato basato sulla verifica della solvibilità del richiedente.
- Processo di identificazione digitale: la procedura richiede meno di 5 minuti e prevede la firma elettronica del contratto, la trasmissione dei documenti d’identità (carta d’identità o passaporto con verifica dell’ologramma per cittadini UE; permesso di soggiorno valido per almeno 24 mesi per cittadini extracomunitari) e l’acquisizione di un video selfie a fini di sicurezza.
- Fido e limiti di credito: il plafond viene stabilito discrezionalmente dall’istituto in base all’analisi del profilo di rischio e del merito creditizio del richiedente. Non è prevista la possibilità di richiedere un incremento manuale del limite.
- Politica di rifiuto e ripresentazione: in caso di esito negativo della valutazione del rischio creditizio, l’utente ha la facoltà di inoltrare una nuova richiesta decorsi 30 giorni dalla precedente, qualora si siano verificate variazioni nella propria situazione finanziaria.
- Durata e recesso: il contratto è a tempo indeterminato e privo di vincoli di durata minima. Il titolare può recedere in qualsiasi momento a titolo gratuito, in via informale tramite comunicazione e-mail, subordinatamente al completo saldo del debito residuo.
Carta di credito BBVA: canone zero, protezione acquisti e servizi di rateizzazione
Circuito: Mastercard
Canone piano base: dal 2° anno 39€; azzerabili con spesa di 6.000€
Prelievo massimo: 2.000€/giorno
Limite di spesa / plafond: da 600€ a 4.500€
Commissioni prelievo: 4% (min. 3€)
Contactless: ✓
IBAN: ✓
L’offerta combinata di BBVA unisce un conto corrente a zero spese a una carta di credito flessibile e ricca di vantaggi promozionali.
Conto corrente BBVA: la base operativa
Per poter richiedere la carta di credito con BBVA, è necessario essere titolari di un conto corrente presso la banca da almeno 3 mesi. Questo requisito consente a BBVA di effettuare una valutazione preventiva del merito creditizio basata sull’effettivo storico del rapporto di conto, semplificando e velocizzando l’istruttoria.
Il conto corrente presenta le seguenti caratteristiche strutturali:
- Canone e costi fissi: 0 € per sempre, senza spese di gestione.
- Carta di debito: fisica e/o digitale inclusa a costo zero, con un cashback fino a 50 € sui primi acquisti effettuati nei primi 6 mesi.
- Remunerazione della liquidità:
- Primi 6 mesi: tasso d’interesse lordo annuo del 4,00% sui saldi fino a 200.000€ (senza vincoli o obbligo di accredito stipendio).
- A lungo termine (fino al 31/12/2030): remunerazione legata al tasso di deposito BCE (pari al 25% del tasso BCE trimestrale). Tra il 01/10/2026 e il 31/12/2026, i clienti con più di 6 mesi di conto possono ottenere tassi base dello 0,65%, incrementabili fino all’1,25% o 1,75% in base al saldo medio mensile, o fino al 2,25% in presenza di accredito di stipendio/pensione, investimenti in fondi o un volume di acquisti con carta di almeno 1.000€ mensili.
- Servizi inclusi: anticipo dello stipendio fino a 5 giorni prima, prelievi senza commissioni di contante in zona euro a partire da 100 €, pagamenti F24 semplificati e servizio “Cambio facile” per trasferire automaticamente domiciliazioni e stipendio.
Carta di credito BBVA: condizioni economiche e canone
La carta di credito è disponibile sia in formato virtuale che fisico, richiedibile direttamente tramite l’App BBVA nella sezione Carte.
- Canone annuo: 0 € per il primo anno (senza costi di emissione o gestione). Dal secondo anno il canone standard è di 36 €.
- Condizioni di azzeramento o sconto del canone (dal secondo anno): è possibile azzerare o ridurre il canone annuale soddisfacendo una delle seguenti opzioni:
- Bonus per volume di acquisti: sconto del 50% sul canone se si effettuano almeno 3.000€ di spese in un anno di contratto; azzeramento totale del canone (100%) se la spesa raggiunge i 6.000 € annui.
- Rimborso a rate: indipendentemente dall’importo speso, se si sceglie di effettuare almeno un’operazione di rimborso a rate nel corso dell’anno di contratto, il canone annuale sarà completamente gratuito.
- Commissioni sugli acquisti: 0% di commissioni per tutti i pagamenti effettuati con la carta.
Flessibilità di pagamento e funzionalità della carta di credito BBVA
La carta offre diverse modalità di gestione della liquidità e del rimborso:
- Pagamento unico: l’estratto conto mensile viene saldato in un’unica soluzione il mese successivo, senza costi aggiuntivi.
- Rimborso a rate: possibilità di rateizzare acquisti, trasferimenti di denaro e prelievi di contante presso gli sportelli ATM (per importi superiori a 50 €) scegliendo una durata compresa tra 3 e 36 mesi.
- Trasferimento fondi: funzione che permette di trasferire liquidità tra la carta e il conto corrente in modo semplice e veloce.
- Operatività internazionale: nessuna commissione applicata per il cambio e gli acquisti effettuati in valuta estera.
Promozioni, cashback e premi
L’utilizzo della carta di credito BBVA è associato a iniziative promozionali dedicate:
- Cashback 20%: fino a 100 € di rimborso sui primi acquisti del primo mese (valido sui primi 500€ di spesa a partire dal primo acquisto, per le carte sottoscritte entro il 31/10/2026).
- Concorso Compra & Vinci 2026: opportunità di vincere premi e buoni regalo Amazon.it per i pagamenti effettuati fino al 15/12/2026 (estrazione prevista per il 14/01/2027).
Sicurezza e controllo della carta di credito BBVA
Gli strumenti di protezione e gestione digitale integrati comprendono:
- CVV dinamico: codice di sicurezza variabile per gli acquisti online, per prevenire frodi.
- Controllo da app: possibilità di “accendere” o “spegnere” temporaneamente la carta e configurare limiti di utilizzo personalizzati.
- Protezioni accessorie: copertura assicurativa in caso di furto presso gli sportelli ATM e assistenza dedicata nella risoluzione delle controversie.
- Assistenza clienti: servizio di supporto attivo 24 ore su 24, 7 giorni su 7.
Conto Corrente Credem Link e Carta Ego Classic: un’integrazione per la gestione della liquidità
Emittente: Credito Emiliano S.p.A
Tipo di carta: Carta di credito
Circuito: Mastercard o Visa
Canone: 0€ 1° anno; poi 39€ azzerabili con spesa>6.000€ nei 12 mesi
Limite di spesa: fino a 5.000€ su richiesta
Commissioni prelievo: 4% (min. 2,50€)
Prelievo massimo: fino a 3.000€/mese
Fido massimo: fino a 5.000€
Rimborso: a saldo o rateale con TAN max. 13,50% e TAEG max. 20,26%
Contactless: ✓
L’apertura del conto corrente online Credem Link costituisce il presupposto operativo per accedere alla gamma di carte dell’istituto emiliano, inclusa la carta di credito Ego Classic.
Mentre il conto Credem Link azzera i costi fissi di gestione (offrendo canone zero, operatività digitale e la scelta tra una filiale fisica o remota), la Carta Ego Classic si innesta sul rapporto di conto fornendo un plafond dedicato su circuito Visa o Mastercard. Questa sinergia consente, ad esempio, di coprire spese impreviste senza intaccare la liquidità immediata o di beneficiare del servizio Prestincarta, che permette di dilazionare direttamente dall’app Credem transazioni comprese tra 250 € e 5.000 €.
Inoltre, la struttura del canone della Ego Classic è pensata per premiare la fidelizzazione dell’utente sul conto: sebbene la quota annua dal secondo anno sia fissata a 39 €, il costo si azzera completamente per chi utilizza la carta in modo continuativo, superando la soglia di 6.000 € di spesa complessiva nei 12 mesi precedenti.
- Canone annuale: gratuito per il primo anno. Negli anni successivi rimane a costo zero a condizione che le spese effettuate negli ultimi 12 mesi superino i 6.000 €; in caso contrario, il canone è di 39 €.
- Grafica personalizzata (opzionale): se si sceglie una delle grafiche della Ego Collection ispirate alla natura, è previsto un costo di 5 € una tantum.
- Tassi per la modalità rateale / revolving: nel caso in cui si utilizzi la modalità di rimborso rateale, i tassi applicati sono un TAN del 13,50% e un TAEG del 20,26%.
Servizi e vantaggi inclusi
- Chip&PIN e sicurezza: protezione tramite PIN per gli acquisti nei negozi fisici e assicurazione inclusa che tutela i beni acquistati contro il furto entro 90 giorni dall’acquisto.
- Prestincarta: servizio che permette di richiedere un piccolo prestito o di rateizzare spese e importi compresi tra 250 € e 5.000 € direttamente dall’App Credem o dall’Internet Banking, addebitandoli sul conto.
- Controllo in tempo reale: avvisi gratuiti (tramite SMS o notifiche) per ogni utilizzo della carta superiore a determinate soglie e possibilità di monitorare l’estratto conto online prima dell’addebito.
- Pagamenti digitali: compatibile con Google Pay e Samsung Pay per pagare direttamente con lo smartphone.
Caratteristiche e costi principali del conto Credem Link
Credem Link è il conto corrente 100% digitale di Credem pensato per i nuovi clienti che uniscono la comodità della gestione online alla solidità di un grande gruppo bancario.
- Canone del conto: 0€ (canone azzerato).
- Internet Banking e App Credem Mobile: canone a 0 €.
- Operazioni frequenti: pagamenti F24, MAV, RAV e domiciliazioni bancarie (SDD) a costo zero.
- Bonifici: i bonifici tramite Internet e Mobile Banking in euro verso paesi SEPA ed extra SEPA (anche istantanei) hanno un costo di 0,50 €.
- Prelievi: di contante in euro gratuiti presso gli sportelli ATM Credem.
- Carta di debito inclusa: è possibile scegliere tra la Credemcard su circuito nazionale Bancomat® (canone zero) o la Credemcard Internazionale Mastercard (canone zero il primo anno, poi 1,50 € al mese).
- Imposta di bollo: applicata secondo norma di legge (34,20 € all’anno se la giacenza media di periodo supera i 5.000 euro; a carico della banca o esente se inferiore a tale soglia).
Consulenza Credem dedicata
In fase di apertura è possibile scegliere se essere seguiti da un Personal Wellbanker in una filiale fisica o affidarsi a un team di consulenti tramite la filiale remota.
Promozione Conto Credem Link Buono Amazon.it da 200 €
Aprendo il conto Credem Link e inserendo il codice promozionale PROMOLINK entro il 30 novembre, si riceve un Buono Regalo Amazon.it del valore di 200 € scegliendo e rispettando una di queste opzioni entro il 31 maggio 2027:
- Accredito dello stipendio o della pensione: sono richiesti almeno due accrediti sul nuovo conto.
- Piano di Accumulo (PAC): sottoscrizione di un PAC in fondi comuni con versamento minimo di 50€ al mese, che dovrà risultare attivo alla data del 31/05/2027. L’offerta è riservata a nuovi clienti consumatori maggiorenni residenti in Italia che non abbiano conti Credem in essere o estinti da meno di 18 mesi.
ING: flessibilità di rimborso e canone zero con Conto Corrente Arancio
Istituto Bancario: ING Bank N.V.
App Mobile / Internet Banking: sì
Costo di Accensione: GRATIS
Canone mensile: 0€ Light; 5€ Arancio Più (azzerato per under 35, con accredito stipendio o entrate >1.000€)
Costo Prelievo ATM: 0,95€ con piano Light; GRATIS con Arancio Più
Costo Bonifici: GRATIS
la Carta di Credito Mastercard Gold di ING rappresenta una soluzione di credito a saldo e rateale (tramite il servizio Pagoflex). Il prodotto si integra direttamente nell’ecosistema di Conto Corrente Arancio, fornendo un fido azzerabile nei costi di gestione in base al profilo di conto scelto e al livello di operatività del cliente.
Requisiti di attivazione e condizioni per il rilascio della carta di credito Mastercard Gold con Conto Corrente Arancio
A differenza della carta di debito (attiva immediatamente in formato digitale), il rilascio e la formale attivazione della Carta di Credito Mastercard Gold sono subordinati alla verifica del merito creditizio e al rispetto di precisi requisiti di liquidità o reddito sul conto di appoggio:
- Accredito diretto: ricezione dello stipendio o della pensione su Conto Corrente Arancio; oppure
- Requisito di giacenza: presenza di un saldo di almeno 3.000 € al momento della richiesta e una giacenza media pari ad almeno 3.000 € nei 30 giorni precedenti.
Struttura dei costi e azzeramento del canone
Il profilo tariffario della carta dipende dal piano di conto corrente associato (Light o Più):
| Voci di Costo / Condizioni | Conto Corrente Arancio Light | Conto Corrente Arancio Più |
| Canone mensile carta | 2,00 € (Azzerabile) | 0,00 € (Incluso nel canone conto di 5 €/mese) |
| Condizione azzeramento canone | Gratuito con spesa 500 €/mese o con piano Pagoflex attivo | Sempre azzerato |
| Costo di rilascio carta | 0 € | 0 € |
| Plafond mensile standard | 1.500 € (Incrementabile su richiesta) | 1.500 € (Incrementabile su richiesta) |
| Commissione prelievo contante (ATM) | 4% sull’importo (minimo 3,00 € per operazione) | 4% sull’importo (minimo 3,00 € per operazione) |
| Visualizzazione / Modifica PIN da app | 0 € | 0 € |
| Sospensione temporanea da app | 0 € | 0 € |
Modalità di rimborso e servizio Pagoflex
La carta opera di base con rimborso a saldo nel mese successivo, ma offre la facoltà di dilazionare i pagamenti tramite la funzionalità proprietaria Pagoflex:
- Funzionamento: per acquisti di importo pari o superiore a 100 €, il titolare può selezionare la transazione dall’app ING e scegliere un piano di rimborso suddiviso in 3, 6, 9 o 12 mesi.
- Impatto sul canone: l’attivazione di un piano Pagoflex comporta l’azzeramento automatico del canone mensile della carta anche per i titolari del profilo Conto Corrente Arancio Light.
Servizi di viaggio, programmi di Cashback e sicurezza
La Carta di Credito Mastercard Gold include un pacchetto di servizi ancillari focalizzati sulla mobilità internazionale e sullo shopping:
- Fast Track aeroportuale (Mastercard Reserved): accesso prioritario e gratuito ai varchi di sicurezza nei principali scali italiani (Fiumicino, Milano Linate, Bergamo, Venezia, Torino, Napoli, Olbia e Genova) presentando la carta e la carta d’imbarco.
- Mastercard Travel Rewards & ING Rewards: programma di cashback automatico per acquisti effettuati presso esercenti esteri o e-commerce internazionali convenzionati, oltre all’accesso a più di 100 offerte partner con accredito diretto del rimborso sul conto corrente.
- Operatività digitale e sicurezza: Integrazione con Apple Pay e Google Pay, protocollo Click to Pay per gli acquisti online veloci, autorizzazione biometrica (impronta digitale o riconoscimento facciale) e funzione di blocco/sospensione temporanea con un clic dall’applicazione.
Il doppio binario: conto corrente Arancio Light vs Più
ING adotta una struttura a due profili che incide direttamente sui costi fissi del conto e della carta di credito:
- Conto Corrente Arancio Light (canone 0 €/mese):
- Profilo: pensato per chi cerca un’operatività digitale essenziale senza costi fissi di tenuta conto.
- Carta di credito: prevede un canone di 2 €/mese, che viene tuttavia azzerato nei mesi in cui si effettuano almeno 500 € di spesa complessiva o si mantiene attivo un piano di rateizzazione Pagoflex.
- Servizi accessori: i bonifici SEPA (anche istantanei) e le carte di debito/prepagata sono gratuiti
- Prelievi di contante tramite carta di debito (in Italia ed Europa): 0,95 € per ogni singola operazione presso qualsiasi sportello automatico (mentre sul profilo “Più” sono a 0 €).
- CBILL e pagoPA: 2,50 € a pagamento.
- Bollettini postali: 1,50 € a operazione (escluse le spese postali).
- Rilascio/Emissione della carta di debito fisica: 3,00 € una tantum.
- Conto Corrente Arancio Più (Canone 5 €/mese, azzerabile):
- Profilo: pacchetto “tutto incluso” rivolto a chi utilizza il conto come primario. Il canone di 5 €/mese si azzera con l’accredito dello stipendio/pensione, con entrate mensili di almeno 1.000 € o per gli utenti under 30.
- Carta di credito: la Mastercard Gold è inclusa a canone zero permanente.
- Servizi accessori: gratuità estesa a prelievi ATM in Italia ed Europa, bonifici istantanei, bollettini, CBILL e pagoPA.
Iniziative promozionali collegate
L’apertura di Conto Corrente Arancio con contestuale richiesta della carta consente di accedere a opzioni promozionali a tempo:
- Promozione Under 30 (100 € Cashback): inserendo il codice
UNDER30in fase di richiesta entro il 02/11, i clienti con meno di 30 anni ottengono 100 € di cashback (accreditati entro il 28/02/2027) a condizione di accreditare lo stipendio/pensione o un bonifico di almeno 1.000 € in due mesi distinti entro il 31/01 ed effettuare spese per almeno 100 € con carta di debito o credito entro la medesima data. - Promozione risparmio (4% su Conto Arancio): abbinando il conto deposito Conto Arancio entro il 02/11/26 e accreditando lo stipendio o entrate mensili di almeno 1.000 €, si ottiene un tasso del 4% annuo lordo per 12 mesi sui depositi fino a 200.000 €.


Partecipa alla community