


Un euro digitale può essere ben costruito nelle norme e restare irrilevante alla cassa. Tra il diritto e l’uso quotidiano c’è una cerniera prosaica: qualcuno deve collegare conti, applicazioni, terminali, controlli antifrode, rimborsi e assistenza; qualcuno deve sostenerne il costo. Se il prezzo ricade in misura eccessiva sull’esercente, la nuova moneta perde attrattiva proprio nel luogo in cui dovrebbe dimostrare la propria utilità. Se la remunerazione è insufficiente, banche e altri prestatori di servizi di pagamento, i PSP, devono adempiere agli obblighi previsti senza un modello industriale capace di reggere nel tempo.

È in questo spazio che si colloca il lavoro pubblicato il 9 settembre nella collana «Mercati, infrastrutture, sistemi di pagamento» della Banca d’Italia. Nicola Branzoli, Stefano Pietrosanti e Alessia Vita, della Digital Euro Unit, non cercano la percentuale perfetta. Pongono una domanda anteriore e più feconda: quali caratteristiche deve possedere la regola che stabilirà quella percentuale perché sia resistente agli adattamenti degli operatori e controllabile da chi la subisce?[1]
Discutere subito se il tetto debba essere dello 0,2, dello 0,3 o dello 0,5 per cento può dare l’impressione di concretezza, ma non risolve il problema di un parametro manipolabile, opaco o troppo costoso da verificare. Lo studio offre due criteri, esogeneità e verificabilità, con i quali giudicare il meccanismo prima del numero. È il suo contributo più utile al progetto: trasformare una disputa sulle tariffe in una questione di buona architettura regolatoria.
Il paper è firmato dai tre autori e la collana precisa che le opinioni espresse non riflettono necessariamente la posizione della Banca d’Italia. Questa avvertenza ne delimita il valore istituzionale, senza ridurne l’interesse: si tratta di un contributo di analisi pubblicato dall’Istituto, non del mandato italiano al trilogo.[2]
Indice degli argomenti
Prima delle commissioni: che cosa sarebbe l’euro digitale
Moneta pubblica, distribuzione privata
L’euro digitale sarebbe una forma elettronica della moneta di banca centrale destinata al pubblico. Come una banconota, rappresenterebbe una passività dell’Eurosistema. Un deposito bancario è invece moneta di banca commerciale; la moneta elettronica custodita in un wallet è un credito verso il suo emittente. La differenza può restare invisibile nell’esperienza d’uso, ma è decisiva sul piano giuridico ed economico: cambia il soggetto che emette la moneta e sopporta il relativo rischio.[3]
Nel disegno ufficiale il rapporto con cittadini ed esercenti passerebbe attraverso banche e altri PSP vigilati, che gestirebbero i conti o gli strumenti in euro digitale e fornirebbero i servizi rivolti all’utente. L’Eurosistema offrirebbe la moneta e l’infrastruttura pubblica essenziale; gli intermediari presiderebbero l’ultimo miglio. L’immagine ferroviaria è utile purché non venga presa alla lettera: il binario comune non elimina il costo dei servizi necessari per portarvi il passeggero.[4]
Il regolamento europeo in discussione istituirebbe il quadro legale. L’emissione non è ancora decisa e non discenderebbe automaticamente dall’approvazione della legge. Solo dopo l’adozione del regolamento il Consiglio direttivo della BCE valuterà se emettere la nuova forma di moneta.[5]
Il corso legale crea una promessa che va resa praticabile
Nei testi negoziali l’euro digitale avrebbe corso legale e dovrebbe quindi essere generalmente accettato al valore nominale, con eccezioni e motivi di rifiuto definiti dal regolamento. L’obbligo non riguarderebbe indistintamente ogni soggetto e ogni situazione: sono previste esclusioni per alcune attività, una corrispondenza con l’ambiente fisico o virtuale in cui opera il beneficiario e cause temporanee, proporzionate e indipendenti dalla sua volontà.[6]
Resta il punto economico colto dal paper di Banca d’Italia.
Un esercente che deve accettare un mezzo di pagamento non dispone della stessa libertà negoziale che avrebbe davanti a un prodotto facoltativo. Il prezzo dell’accettazione deve perciò essere proporzionato. Al tempo stesso, il corso legale serve a dare all’euro digitale una rete sufficientemente ampia da farne una vera alternativa, una outside option nel lessico degli autori. L’espressione indica una possibilità di ripiego credibile: se l’esercente può ricevere un pagamento pubblico, paneuropeo e a costo contenuto, la sua posizione migliora anche nella trattativa sui mezzi privati.
La necessità di questa alternativa emerge dalla struttura del mercato. Il lavoro ricorda che nel 2022 gli schemi internazionali rappresentavano circa il 61 per cento dei pagamenti con carta nell’area dell’euro, contro il 39 per cento degli schemi nazionali; tredici Paesi dipendevano interamente dai circuiti internazionali.
Nel 2024 restavano otto schemi nazionali, ciascuno confinato a un solo Stato membro. Ampiezza della rete e convenienza si alimentano a vicenda: più una carta è diffusa, più diventa difficile rifiutarla; più è accettata, più conviene emetterla e promuoverla.[7]
Prima del tetto: come si forma il costo di un pagamento
La parola “commissione” sembra indicare un oggetto uniforme. In realtà, dietro lo stesso gesto alla cassa operano filiere diverse.
Per capire quale costo possa essere assunto come riferimento dell’euro digitale occorre distinguere almeno carte, pagamenti account-to-account e wallet basati su moneta elettronica. Il confronto ha senso solo se mette sullo stesso piano servizi comparabili.
Carte di debito, credito e prepagate: IF, scheme fees e MSC
Nel modello più diffuso cosiddetto “a quattro parti”, il titolare usa una carta rilasciata dall’issuer, la banca o il PSP emittente. L’esercente si affida all’acquirer, il prestatore con cui ha stipulato il contratto di accettazione. Tra i due opera il circuito, o card scheme, che mette a disposizione marchio, regole e standard comuni. L’issuer autorizza l’operazione e addebita il cliente; l’acquirer acquisisce il pagamento e accredita l’esercente.
La carta di debito attinge di regola al saldo disponibile, quella di credito rinvia l’addebito e può utilizzare una linea di finanziamento, la prepagata consente di spendere valore caricato in precedenza.
Per ciascuna operazione, l’acquirer riconosce di regola all’issuer una IF, Interchange Fee. Il regolamento (UE) 2015/751 la definisce come la commissione applicata, direttamente o indirettamente, tra emittente e acquirer in relazione a un pagamento basato su carta. L’esercente non la versa direttamente all’issuer, ma la IF costituisce uno dei principali costi sostenuti dall’acquirer e, per questa via, una componente rilevante del prezzo finale dell’accettazione.[8]
Accanto alla IF operano le scheme fees, applicate dal gestore del circuito agli issuer e agli acquirer per la partecipazione e l’utilizzo dello schema. Vanno tenute distinte dalle processing fees, che remunerano attività quali autorizzazione, clearing e regolamento delle operazioni. Lo stesso gruppo può fornire entrambi i servizi e presentare numerose voci tariffarie, ma la funzione economica resta diversa. Nella MSC incidono direttamente le commissioni di schema e di elaborazione sostenute sul lato dell’acquirer, nella misura in cui quest’ultimo le incorpora nel prezzo offerto all’esercente.[9]
La merchant service charge, MSC, è infatti la commissione complessiva che l’esercente paga all’acquirer per accettare i pagamenti con carta. In un contratto con voci separate, la sua struttura economica può essere rappresentata così: MSC ≈ IF + scheme e processing fees lato acquirer + costi e margine dell’acquirer. Il segno di approssimazione è importante. Molti contratti combinano percentuali sul valore, importi fissi, canoni e prezzi aggregati; nelle tariffe blended le diverse componenti sono mediate in un’unica commissione, mentre i modelli interchange plus plus le espongono separatamente.
Il regolamento (UE) 2015/751 fissa, per le operazioni con carte dei consumatori comprese nel suo ambito, una IF massima dello 0,2 per cento del valore dell’operazione per le carte di debito e dello 0,3 per cento per le carte di credito. Ai fini del massimale, le operazioni con carta prepagata che non sono operazioni a credito rientrano nella categoria del debito. Gli Stati membri possono stabilire limiti inferiori per le operazioni nazionali e, per il debito, utilizzare entro le condizioni dell’articolo 3 anche una struttura fissa o mista. I massimali riguardano la IF. Le scheme fees, le processing fees e il margine dell’acquirer non sono sottoposti a quei tetti numerici; resta ferma la norma antielusiva che include nella IF le remunerazioni ricevute dall’issuer con oggetto o effetto equivalente.[10]
Ecco perché il cap sulla IF non coincide con un cap sulla MSC. Su un pagamento di 100 euro con carta di debito consumer, la regola generale limita a 20 centesimi la componente interbancaria; il prezzo complessivo pagato dall’esercente può essere superiore per effetto delle altre voci. 10 centesimi pesano poco su 100 euro e molto su un caffè…
I grandi esercenti distribuiscono i costi fissi su volumi elevati e negoziano (al) meglio; i piccoli dispongono di minori alternative. Il Paper “Fee-cap Models for Payment Instruments” richiama una stima BCE di circa lo 0,50 per cento come commissione media ponderata per gli schemi internazionali di carte e segnala che gli operatori minori possono pagare tre o quattro volte quanto pagano i grandi.
Gli autori avvertono che lo 0,50 per cento non è una media valida per ogni strumento o contratto dell’area dell’euro.[11]
Account-to-account e bonifici iniziati da un PISP
Un pagamento basato su una soluzione account-to-account, A2A, trasferisce fondi dal conto del pagatore a quello del beneficiario senza utilizzare necessariamente i binari di una carta. Al punto vendita o nel commercio elettronico l’ordine può essere avviato da un payment initiation service provider, PISP: un prestatore autorizzato che, su richiesta del cliente, trasmette l’ordine alla banca presso cui si trova il conto. Il PISP non detiene il denaro del pagatore.[12]
Quando il trasferimento è istantaneo, i fondi arrivano in pochi secondi. Il regolamento sui bonifici istantanei impone che il PSP non faccia pagare l’invio o la ricezione più del corrispondente bonifico ordinario. Questo vincolo riguarda il bonifico sottostante.
Una soluzione A2A adatta a un checkout commerciale può aggiungere interfaccia di pagamento, conferma immediata all’esercente, riconciliazione contabile, prevenzione delle frodi, rimborsi, assistenza e gestione delle contestazioni. La normativa ammette che tali servizi ulteriori abbiano un proprio prezzo.[13]
Perciò “bonifico gratuito” e “accettazione A2A gratuita” non sono sinonimi. L’A2A può accorciare la filiera e non deve riprodurre la commissione interbancaria tipica delle carte; il costo per il commerciante dipende però dal pacchetto effettivamente acquistato. Confrontare la sola tariffa del bonifico con la MSC di un servizio completo significherebbe confrontare un motore con l’automobile finita.
Staged wallet ed ecosistemi di moneta elettronica
Nei cosiddetti staged wallet il caricamento e il pagamento sono due momenti distinti.
L’utente alimenta prima il portafoglio, tramite conto o carta, e poi trasferisce il valore memorizzato all’interno dell’ecosistema. La moneta elettronica è, in termini giuridici, un valore conservato elettronicamente, emesso a fronte di fondi e rappresentativo di un credito verso l’emittente, accettato da soggetti diversi da quest’ultimo.[14]
In questi modelli il prezzo per l’esercente può essere fissato dal gestore del wallet e comprendere i costi del caricamento, dell’infrastruttura proprietaria e dei servizi commerciali. Se il portafoglio viene finanziato con carta, una parte dell’economia della carta può riapparire nel primo passaggio; se viene alimentato mediante conto, la struttura cambia. I trasferimenti interni allo stesso emittente, spesso definiti on-us, possono evitare alcuni passaggi interbancari.
A titolo esemplificativo, Satispay e PayPal (entrambi soluzioni basate su staged wallet) vengono talvolta accostati, nel linguaggio commerciale, agli schemi chiusi. L’etichetta va maneggiata con cura. «Closed loop» può anche richiamare la diversa nozione regolatoria di rete limitata, mentre questi servizi non sono identici e possono utilizzare fonti di provvista differenti. È più preciso parlare, in questo contesto, di ecosistemi proprietari fondati su moneta elettronica e trasferimenti interni, verificando di volta in volta contratto e percorso dei fondi.[15]
L’euro digitale: MSC e commissione tra intermediari
Nel disegno europeo l’acquirer offrirebbe all’esercente i servizi per ricevere euro digitali e potrebbe applicare una MSC entro il tetto regolamentare. Una commissione tra PSP, la inter-PSP fee, trasferirebbe parte del ricavo dall’acquirer al prestatore che distribuisce l’euro digitale al pagatore. Questa seconda componente serve a remunerare attività che il consumatore riceverebbe gratuitamente nella loro versione di base.
L’Eurosistema, secondo i mandati e le indicazioni della BCE, sopporterebbe i costi delle proprie attività e non imporrebbe commissioni di schema o di regolamento ai PSP. Il costo privato non scompare: restano integrazione, relazione con il cliente, controlli, assistenza e servizi di acquiring. Cambiano l’infrastruttura di base e il modo in cui il valore viene ripartito.[16]

Il contributo dello studio: prima il metro, poi la misura
Un benchmark deve restare fuori dalla portata del singolo PSP
Il primo criterio proposto da Branzoli, Pietrosanti e Vita unisce esogeneità e robustezza.
Il benchmark, ossia il parametro usato per calcolare il cap, deve essere esterno all’influenza sostanziale del singolo intermediario; deve anche continuare a funzionare quando gli operatori riorganizzano prezzi, sconti, canoni e servizi rimasti liberi.
Il punto si può tradurre in un’immagine: il metro del regolatore non dovrebbe allungarsi insieme all’oggetto che misura. Se il tetto dell’euro digitale dipende dal prezzo che lo stesso PSP applica allo stesso esercente per un altro strumento, modificare quel contratto può modificare anche il limite. Non occorre presumere una condotta elusiva.
Il paper riconosce il ruolo della concorrenza, della vigilanza e della reputazione; osserva però che una regola ben disegnata non dovrebbe creare a monte un incentivo alla ricomposizione opportunistica del prezzo.[17]
Un benchmark costruito su dati aggregati dell’intera area è più difficile da spostare. Anche un intermediario grande dovrebbe modificare le condizioni applicate a una platea ampia, esponendosi alla reazione dei concorrenti. L’esogeneità non diventa assoluta, perché i dati provengono pur sempre dal mercato, ma aumenta abbastanza da rendere meno conveniente un intervento mirato sul parametro.
Il commerciante deve poter controllare il conto
Il secondo criterio è la verificabilità.
Un tetto funziona se esercente, autorità e PSP possono ricostruirlo in modo oggettivo e a costo contenuto. Nei contratti reali il prezzo effettivo può dipendere dal numero di operazioni, dal valore medio, dal mix di carte, dal canale fisico o online, dai rimborsi, dai canoni e dai servizi venduti insieme. Un limite individuale richiede spesso di separare ciò che il contratto ha riunito.
Il benchmark di mercato consente una verifica più semplice, purché Commissione e BCE definiscano in anticipo paniere, pesi, componenti, periodo di osservazione e metodo di aggiornamento, e purché il cap sia pubblicato nello stesso formato della MSC fatturata. L’esercente potrebbe allora confrontare due numeri. La precisione del metodo deve tradursi in semplicità operativa, perché soltanto un cap controllabile può essere effettivo.
Lo studio della Banca d’Italia in discorso non stabilisce il valore numerico del tetto e presenta i due criteri come necessari, non sufficienti. La “bontà” complessiva dipenderà ancora dalla calibrazione, dalla quota di commercianti per i quali il limite sarà davvero vincolante, dal rapporto con la commissione inter-PSP e dalla capacità della remunerazione residua di sostenere distribuzione e acquiring. Questa cautela rafforza l’analisi: separa ciò che il metodo dimostra da ciò che richiederà dati e scelte politiche.[18]
Cap europeo, limite nazionale e “no worse off”: tre protezioni diverse
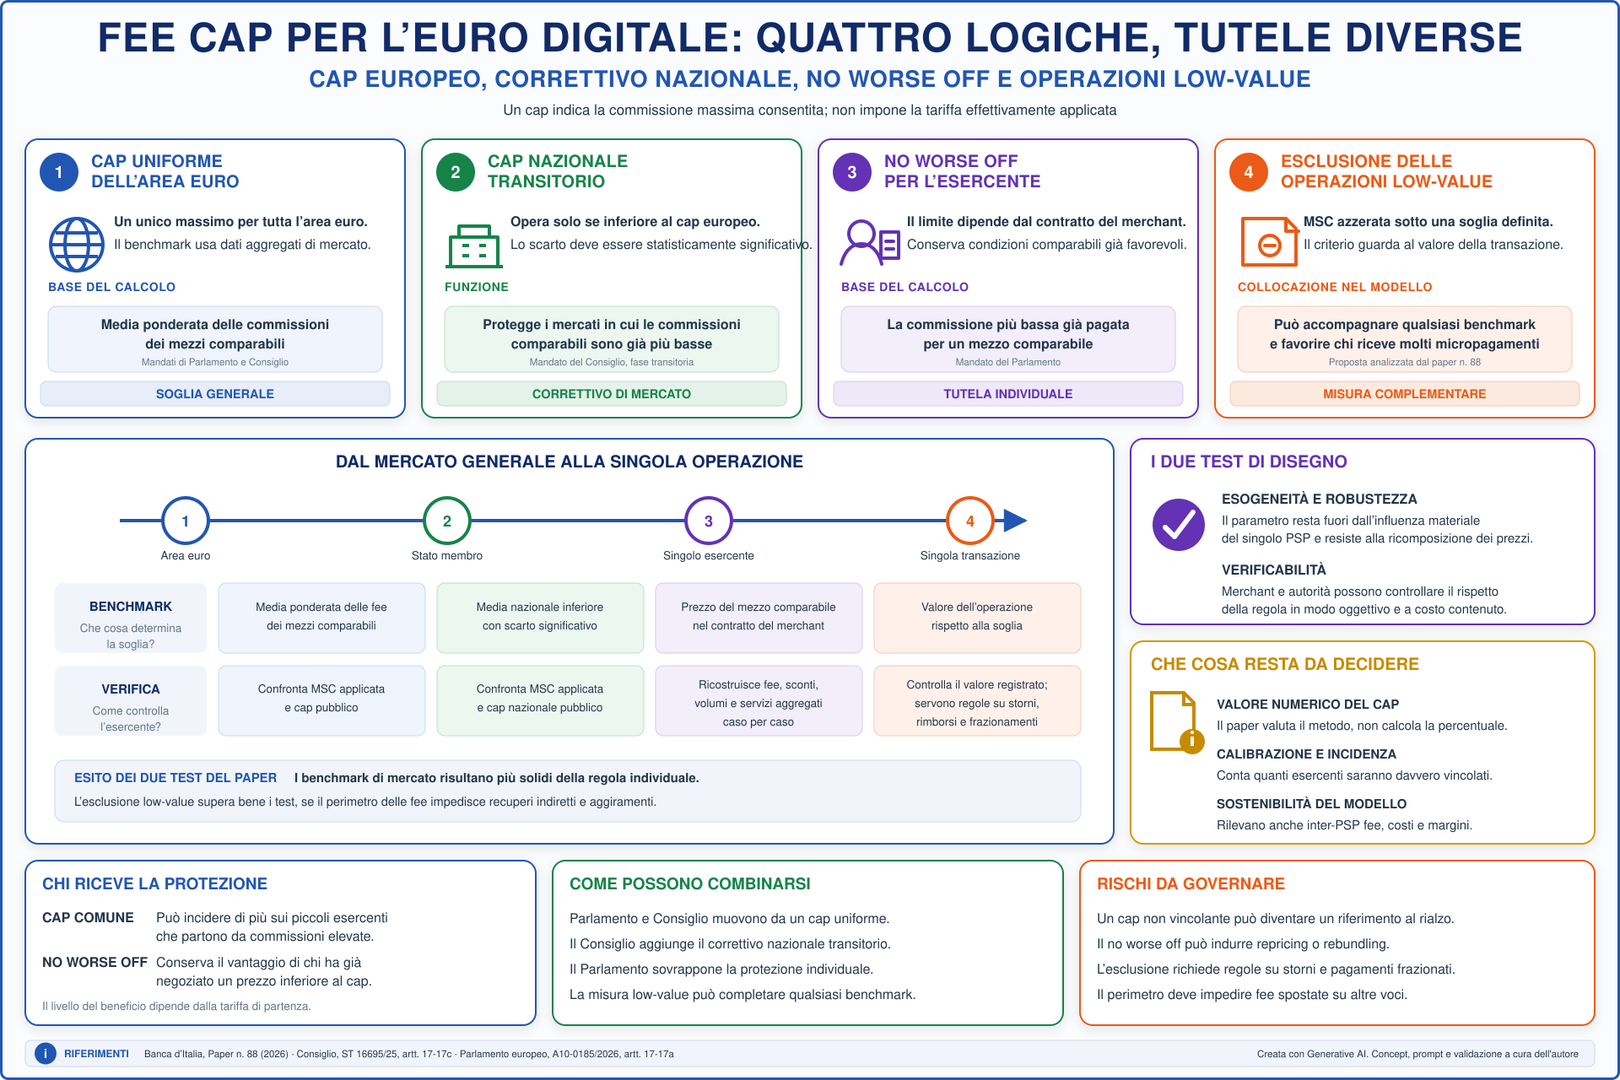
Entrambi i co-legislatori europei muovono da un tetto uniforme per l’area dell’euro. Il cap fissa il massimo richiedibile e non prescrive la tariffa. Se un grande esercente paga già meno, conserva la possibilità di negoziare quel prezzo. Il lavoro vede nel parametro comune la tutela più promettente per i piccoli operatori, che oggi partono spesso da condizioni peggiori.
Il Consiglio aggiunge, durante la fase transitoria, un limite nazionale più basso quando il suo scarto rispetto al cap europeo sia statisticamente significativo. La cautela risponde a un rischio concreto: nei mercati in cui le carte costano meno, un cap europeo alto potrebbe risultare innocuo o trasformarsi in un punto di riferimento verso l’alto, pur senza imporre giuridicamente alcun aumento.[19]
Il Parlamento sovrappone al cap comune il principio del no worse off. Per il singolo esercente, la MSC dell’euro digitale applicata da un PSP non dovrebbe superare quella che il medesimo PSP gli richiede per un mezzo comparabile. La garanzia conserva condizioni già favorevoli. Il paper mostra il rovescio della medaglia: il benchmark nasce dal contratto privato che dovrebbe disciplinare, è più difficile da verificare e tende a perpetuare le differenze di potere negoziale. Chi oggi paga molto riceverebbe dal no worse off una protezione modesta; sarebbe il cap comune a migliorare davvero la sua posizione.[20]
Le tre regole, è corretto dirlo, non sono alternative perfette.
Il tetto europeo stabilisce una soglia generale; quello nazionale protegge un mercato mediamente meno costoso; la clausola individuale conserva il vantaggio di chi ha già ottenuto un prezzo inferiore.
La questione aperta è quanto valore aggiungano le sovrapposizioni rispetto ai costi informativi e amministrativi che generano.
Il lavoro di Banca d’Italia valuta inoltre l’esclusione mirata delle operazioni di importo molto basso dalla MSC. Una soglia fondata sul valore è facilmente osservabile ed esterna alle decisioni di prezzo del PSP. Il beneficio seguirebbe la composizione degli incassi, favorendo soprattutto le attività con molti micropagamenti. La misura richiederebbe regole nette su rimborsi, storni, frazionamento artificioso delle vendite e commissioni spostate su altre voci. Non sostituisce il cap; può completarlo.[21]
Il paniere dei comparabili: oggi le carte di debito, domani forse di più
Che cosa analizza il paper
All’inizio lo studio ricorda che gli esercenti ricevono pagamenti con carte, wallet, trasferimenti A2A e soluzioni di moneta elettronica. La ricostruzione dettagliata della MSC riguarda però le carte e i portafogli che utilizzano i circuiti di carta, sui quali quella commissione è applicata in modo sistematico. Il lavoro non misura il costo totale delle soluzioni A2A né quello degli ecosistemi staged e non li usa per stimare un cap alternativo.[22]
Anche nel perimetro delle carte il documento non costruisce serie separate per debito, credito e prepagate. Richiama dati sugli schemi internazionali e, in una nota, un confronto fra commissioni su carte di credito pagate da grandi imprese di diversa dimensione, per mostrare l’effetto del potere negoziale. Sono evidenze sul funzionamento del mercato, non il paniere normativo del cap. Quest’ultimo, nei mandati oggi pubblici, è circoscritto alle carte di debito al consumo.
Questa delimitazione non smentisce la portata del metodo.
Esogeneità e verificabilità sono criteri trasportabili. Possono servire a decidere, in futuro, se un A2A o un wallet debbano entrare nel paniere e quali voci vadano incluse. Il messaggio positivo del paper è proprio la separazione fra la qualità del benchmark e l’identità contingente degli strumenti che lo compongono.
I mandati negoziali hanno ristretto il confronto
Nella fase iniziale il benchmark non potrà basarsi sui costi effettivi dell’euro digitale, perché mancheranno volumi stabili e serie affidabili. Parlamento e Consiglio assumono perciò come riferimento gli schemi nazionali e internazionali di carte di debito al consumo[23] utilizzabili al punto vendita e nell’e-commerce.[24]
Le carte di credito restano fuori: incorporano differimento, finanziamento e altri servizi che ne rendono meno lineare il confronto con un pagamento immediato. Per le prepagate conta la qualificazione dell’operazione. Quelle che non sono operazioni a credito ricadono, ai fini del regolamento sulle commissioni interbancarie, nella categoria del debito; inclusione e peso nel paniere dell’euro digitale dipenderanno dalla metodologia di esecuzione ancora da adottare.[25]
La proposta originaria della Commissione era più ampia e comprendeva, tra i mezzi comparabili al punto di interazione, anche i pagamenti istantanei. Il parere della BCE del 2023 suggeriva di guardare agli strumenti digitali che addebitano immediatamente il conto e sono iniziati nel momento dell’acquisto, includendo in quella configurazione bonifici e addebiti diretti ed escludendo il credito.[26]
Perché gli A2A meritano un’analisi, senza scorciatoie
Un paniere limitato alle carte di debito offre dati più omogenei e una prassi di acquiring consolidata. Rischia però di fotografare il prezzo dell’infrastruttura dominante, trascurando alternative europee potenzialmente più snelle. Inserire subito gli A2A risolverebbe un problema e ne aprirebbe un altro: tariffe formalmente simili possono coprire servizi diversi, mentre i prezzi sono spesso distribuiti fra canone, transazione e moduli accessori.
Il modo coerente di applicare il paper consiste nel definire un costo totale di accettazione per un insieme equivalente di funzioni. Il trasferimento dei fondi è una voce; occorre poi decidere come trattare certezza dell’esito, riconciliazione, prevenzione delle frodi, rimborsi e contestazioni. Servono dati ampi, standardizzati e poco influenzabili da un singolo fornitore. Servono anche informazioni che un esercente possa riconoscere nella fattura. Solo allora l’A2A diventa un benchmark e non una suggestione tecnologica.
Lo stesso vale per gli staged wallet. La loro inclusione avrebbe senso se il perimetro separasse il costo della provvista da quello del pagamento interno, distinguesse i modelli finanziati con carta da quelli basati sul conto e rendesse confrontabili servizi e rischi. Il paper non compie questa estensione; consegna il test con cui compierla.
Se l’accettazione è obbligatoria, chi deve costruire l’accesso
La distribuzione ai consumatori
La domanda più pragmatica è anche la più rivelatrice: se nessuno fosse tenuto a rendere disponibile l’euro digitale, perché un intermediario dovrebbe investire in un prodotto sul quale prevede di perdere?
I mandati di Parlamento e Consiglio affrontano espressamente il rischio. I loro considerando osservano che, lasciando distribuzione e acquiring alle sole decisioni commerciali dei PSP, la nuova moneta potrebbe essere marginalizzata e l’obbligo di accettazione restare privo della rete necessaria.[27]
Sul lato dei consumatori, gli enti creditizi che già forniscono ai propri clienti determinati servizi di pagamento al dettaglio dovrebbero offrire, su richiesta, il pacchetto obbligatorio in euro digitale. Per chi non possiede o non vuole possedere un conto bancario ordinario, gli Stati membri dovrebbero designare uno o più prestatori pubblici o incaricati, anche con funzioni di inclusione digitale.[28]
Non emerge un obbligo generale di promozione commerciale. Emerge un obbligo di disponibilità verso la clientela ricompresa nella norma. La distinzione è sostanziale: la legge non può imporre entusiasmo al distributore, ma può impedirgli di chiudere il canale.
L’acquiring per gli esercenti
Sul lato del commercio, il PSP che già fornisce acquiring per mezzi comparabili a un proprio cliente soggetto all’obbligo di accettazione dovrebbe, su richiesta, fornire anche i servizi obbligatori per ricevere euro digitali. Nel mandato del Consiglio il dovere copre l’ambiente, fisico o virtuale, in cui quell’esercente già opera. Una banca che si limita a tenere il conto corrente dell’impresa non diventa per questo automaticamente il suo acquirer.[29]
L’allegato IIa del mandato del Consiglio consente di vedere la concretezza dell’obbligo: apertura e gestione del conto in euro digitale dell’esercente, alimentazione del saldo e riversamento verso il conto ordinario, indicati come funding e defunding, ricezione online e offline, preautorizzazioni, rimborsi, servizi precontenziosi e di contestazione, oltre al trasferimento periodico in blocco. Non si tratta di esporre un logo alla cassa; occorre rendere funzionante una catena operativa.[30]
Il regolamento non prescrive quanto ciascun PSP debba spendere né impone un’infrastruttura proprietaria bensì impone il risultato quando ricorrono le condizioni. Standard comuni, interfacce condivise e riuso delle infrastrutture possono ridurre l’investimento necessario. La BCE indica proprio il contenimento delle duplicazioni tra gli obiettivi del disegno tecnico.[31]

La sostenibilità non finisce nella commissione all’esercente
Una fase transitoria e una fase fondata sui costi
L’obbligo di servizio risolve il rischio di indisponibilità giuridica; non dimostra da solo la sostenibilità economica. A questa servono ricavi, costi efficienti e volumi. Il modello prova a combinarli attraverso MSC, inter-PSP fee e partecipazione dell’Eurosistema alle componenti pubbliche.
Nel mandato del Consiglio, la fase transitoria durerebbe almeno cinque anni dalla prima emissione e comunque non oltre dieci. In quel periodo i cap sarebbero calcolati sulle commissioni delle carte di debito comparabili. In seguito, si passerebbe ai costi dei servizi in euro digitale sostenuti da un campione statisticamente rappresentativo di PSP efficienti, con un margine ragionevole.
Il Parlamento propone una revisione entro cinque anni e un eventuale passaggio a un modello fondato sui costi se produce limiti inferiori, affiancando al benchmark iniziale un fattore di aggiustamento che consideri investimenti di connessione[32], risparmio delle commissioni di schema e di elaborazione e ripartizione di quel risparmio.[33]
È una costruzione, all’avviso di chi scrive, molto sensata perché riconosce l’incertezza del lancio.
Prima dei volumi si usa un prezzo di mercato osservabile; quando maturano dati affidabili, si può misurare l’industria che esiste davvero. Il passaggio non garantisce a ciascun intermediario il rimborso di ogni costo. Un cap basato su operatori efficienti esercita per definizione una pressione su chi presenta costi superiori.
La sostenibilità va quindi verificata sul sistema e sulla distribuzione dei ricavi tra acquirer e PSP del pagatore, senza trasformarla in un diritto individuale alla copertura di qualsiasi investimento.
Qui il paper di Banca d’Italia conserva una prudenza preziosa. Un benchmark può superare brillantemente i test di esogeneità e verificabilità e produrre ugualmente un esito inadeguato se il livello è calibrato male. Abbassare la MSC lasciando invariata l’inter-PSP fee può comprimere il margine dell’acquirer.
In altri termini, possiamo dire che il metodo migliora la decisione senza sostituirsi alla sua calibrazione.[34]
I pagamenti condizionali come possibile area di valore
La sostenibilità può trovare un secondo appoggio nei servizi ulteriori.
Un pagamento condizionale viene eseguito quando si verifica una condizione concordata: conferma della consegna, raggiungimento di una soglia di consumo, utilizzo di un bene, conclusione di una fase contrattuale. La condizione governa il momento del trasferimento; non decide dove o per che cosa l’euro possa essere speso.
Questa è la differenza rispetto alla moneta programmabile. Una moneta programmabile porta nel denaro un vincolo intrinseco, simile a quello di un buono utilizzabile soltanto presso certi soggetti, in un certo periodo o per determinati acquisti. I testi europei escludono tale caratteristica dall’euro digitale e prevedono invece che l’infrastruttura possa facilitare pagamenti condizionali, anche mediante prenotazione dei fondi.[35]
Per banche e PSP si apre uno spazio industriale concreto: pagamento alla consegna con rilascio automatico, pay-per-use, servizi M2M machine-to-machine, rate legate a eventi verificabili, gestione evoluta di rimborsi e garanzie. L’infrastruttura pubblica può fornire regole e interoperabilità; l’intermediario può costruire sopra di essa l’esperienza, l’integrazione con il contratto e la gestione del rischio. È la stessa BCE a considerare questi servizi una possibile fonte di nuovi modelli di business e ricavi.[36]
L’opportunità, ovviamente, non garantisce una rendita.
Domanda, responsabilità, qualità dell’esecuzione e prezzo restano da dimostrare sul mercato. Occorre poi proteggere il confine fra base obbligatoria e servizio aggiuntivo: il Parlamento richiede che le prestazioni ulteriori siano concordate e indicate separatamente, impedendo di confezionare il gratuito dentro pacchetti che lo rendano, in pratica, inaccessibile. Senza questa separazione, il valore aggiunto diventerebbe una porta laterale per recuperare ciò che il cap limita.[37]
Il trilogo: ciò che le fonti istituzionali consentono di affermare
Alla data del 13 settembre 2026 (data in cui l’autore di questo contributo scrive), i negoziati di trilogo fotografano la seguente posizione istituzionalmente certa (v. riferimenti in nota):
- Il Consiglio ha adottato la propria posizione il 19 dicembre 2025;
- La commissione ECON del Parlamento ha votato il mandato il 23 giugno 2026;
- il Parlamento ne ha confermato l’apertura dei negoziati interistituzionali il 9 luglio.
La BCE attesta che i triloghi tra Parlamento, Consiglio e Commissione sono iniziati e auspica l’adozione della normativa entro la fine del 2026.[38]
l’Osservatorio legislativo del Parlamento indica ancora il fascicolo 2023/0212(COD) come in attesa della posizione in prima lettura; EUR-Lex qualifica la procedura come in corso. Nelle pagine e nei documenti istituzionali accessibili non risulta pubblicato un accordo provvisorio, un verbale, un comunicato o un testo di compromesso riferito ad altre riunioni.[39]
Questo silenzio documentale impone una conclusione necessariamente stretta. Non prova che alcun incontro si sia ancora svolto, né esclude divergenze potenzialmente emerse a porte chiuse. Impedisce però di certificare con fonti istituzionali la durata, le proposte informali, le preferenze attribuite alle delegazioni e l’esito politico puntuale degli eventuali incontri, ove realmente avvenuti.
Su tali aspetti alcune ricostruzioni giornalistiche circolate in questi giorni possono contenere informazioni di fonte negoziale, ma non sono oggi verificabili nel fascicolo pubblico; tuttavia, le posizioni ufficiali permettono di correggere alcune semplificazioni.
- Parlamento e Consiglio sostengono entrambi un cap uniforme europeo;
- il Consiglio vi affianca il possibile cap nazionale inferiore nella transizione;
- il Parlamento aggiunge la protezione individuale e un fattore di aggiustamento.
La documentazione pubblica descrive diversi livelli di tutela costruiti sopra un tetto comune ed esclude riferimenti generici a “pagamenti comparabili” che possono indurre il lettore a immaginare un paniere già esteso a carte di credito, A2A e wallet.
I mandati pubblici sono (decisamente) più circoscritti: nella fase transitoria guardano alle carte di debito al consumo. Il resto appartiene alle possibilità di evoluzione della metodologia o al compromesso ancora da raggiungere.
Una risposta pragmatica, senza promesse facili
Un obbligo di accettazione privo di un corrispondente accesso ai servizi sarebbe una promessa incompleta; un accesso obbligatorio privo di una remunerazione sostenibile rischierebbe di produrre adempimento minimo, costi trasferiti altrove e scarsa innovazione.
I mandati negoziali danno di ciò conto in tre passaggi:
- impongono obblighi mirati di distribuzione e acquiring agli operatori già presenti nelle relazioni rilevanti;
- consentono una remunerazione regolata attraverso MSC e inter-PSP fee, mentre l’Eurosistema assorbe le componenti pubbliche di schema e regolamento;
- lasciano ai PSP la possibilità di offrire servizi aggiuntivi, fra cui i pagamenti condizionali, purché il prezzo sia trasparente e separato dalla base gratuita.
Il lavoro di Branzoli, Pietrosanti e Vita dà solidità a questa costruzione perché indica come evitare che il cap diventi una cifra solenne ma fragile. Il benchmark deve sfuggire alla presa del singolo soggetto regolato e deve poter essere verificato senza archeologia contrattuale. Il cap comune soddisfa meglio questi requisiti; il no worse off e il limite nazionale rispondono a esigenze di tutela più specifiche. Gli A2A e i wallet possono ampliare in futuro il confronto, a condizione di misurare servizi equivalenti e l’intero costo di accettazione.
Restano aperti il valore del tetto, la composizione definitiva del paniere, la ripartizione fra MSC e inter-PSP fee e i costi effettivi dell’integrazione. La risposta dipenderà da dati verificabili e dalla calibrazione normativa.
Luigi Einaudi raccomandava: «Prima conoscere, poi discutere, poi deliberare». Il lavoro di Branzoli, Pietrosanti e Vita segue quell’ordine: non pretende di chiudere il negoziato, ma offre il metro con cui evitare che la decisione finale sia presa al buio.[40]
Sitografia
Le fonti online sono state consultate il 13 settembre 2026. L’aggiornamento sul trilogo è deliberatamente limitato ai documenti e alle pagine istituzionali pubblicamente accessibili a tale data.
Note
[1] Banca d’Italia, Fee-cap Models for Payment Instruments: a Policy Perspective, Mercati, infrastrutture, sistemi di pagamento, n. 88, settembre 2026; notizia di pubblicazione, 9 settembre 2026. Il disclaimer è a p. 3 del PDF; il perimetro degli strumenti e della MSC è alle pp. 7-8.
[2] Banca d’Italia, Fee-cap Models, cit., p. 3.
[3] Commissione europea, COM(2023) 369 final, proposta di regolamento relativo all’istituzione dell’euro digitale, 28 giugno 2023, in particolare considerando 9 e articoli 4 e 13; Banca centrale europea, FAQ sull’euro digitale, domande 7, 15, 18 e 25.
[4] Commissione europea, COM(2023) 369 final, cit., articoli 4 e 13; BCE, FAQ sull’euro digitale, cit., domande 7 e 15.
[5] BCE, FAQ sull’euro digitale, cit., domanda 18.
[6] Consiglio dell’Unione europea, ST 16695/25, mandato negoziale sull’istituzione dell’euro digitale, considerando 14-20 e articoli 7-10; Parlamento europeo, relazione A10-0185/2026 e mandato per i negoziati interistituzionali, disposizioni corrispondenti.
[7] Banca d’Italia, Fee-cap Models, cit., pp. 7-10. Il dato dello 0,50 per cento riguarda gli schemi internazionali e, come precisa la nota 1 del lavoro, non va letto come premio medio dell’area dell’euro o come valore applicabile a ogni mezzo di pagamento.
[8] Parlamento europeo e Consiglio, regolamento (UE) 2015/751 sulle commissioni interbancarie, considerando 10 e articoli 1-5. Gli articoli 3 e 4 fissano i massimali dello 0,2 per cento per il debito e dello 0,3 per cento per il credito; l’articolo 2, punto 4, include fra le operazioni di debito quelle con carte prepagate che non siano operazioni a credito. Le esclusioni dal capo sui massimali comprendono carte aziendali, prelievi di contante e carte emesse da schemi a tre parti, fermo il trattamento come schema a quattro parti previsto dall’articolo 1, paragrafo 5, in caso di licenza di emissione o acquiring, co-branding o agente. L’articolo 5 disciplina le remunerazioni equivalenti alla IF per impedirne l’elusione.
[9] Commissione europea, Direzione generale della Concorrenza, Study on new developments in card-based payment markets, including as regards relevant aspects of the application of the Interchange Fee Regulation, 2024, in particolare sezioni 3.2.2 e 3.2.3, dedicate rispettivamente a scheme fees e MSC.
[10] Regolamento (UE) 2015/751, cit., articoli 3-5.
[11] Banca d’Italia, Fee-cap Models, cit., pp. 7-10 e nota 1.
[12] Parlamento europeo e Consiglio, direttiva (UE) 2015/2366 sui servizi di pagamento, PSD2, articolo 4, punti 15 e 18, e articolo 66.
[13] Parlamento europeo e Consiglio, regolamento (UE) 2024/886 sui bonifici istantanei in euro, considerando 17-18 e articolo 5-ter.
[14] Parlamento europeo e Consiglio, direttiva 2009/110/CE sulla moneta elettronica, articolo 2; Autorità bancaria europea, Q&A 2018_4133 sugli staged wallets. Il richiamo a operatori conosciuti descrive famiglie commerciali, non attribuisce loro una configurazione giuridica uniforme.
[15] Direttiva 2009/110/CE, cit., articolo 2; Autorità bancaria europea, Q&A 2018_4133, cit.
[16] Consiglio, ST 16695/25, considerando 30 e 41-42 e articoli 15-17; BCE, FAQ sull’euro digitale, domande 6, 21 e 23.
[17] Banca d’Italia, Fee-cap Models, cit., pp. 10-15 e appendice, pp. 18-19. Gli autori qualificano esogeneità, robustezza e verificabilità come condizioni necessarie e tengono fuori dal perimetro la quantificazione del cap.
[18] Banca d’Italia, Fee-cap Models, cit., pp. 10-13, sul criterio di selezione e sulla calibrazione del benchmark.
[19] Consiglio, ST 16695/25, articoli 17, 17a, 17b e 17c, pp. 91-98 del PDF. Il collegamento diretto all’allegato IIa apre la pagina 148 del visualizzatore PDF, corrispondente all’inizio dell’allegato nel documento.
[20] Parlamento europeo, A10-0185/2026, considerando 42 e seguenti e articoli 17 e 17a. Il mandato affida alla Commissione la determinazione dei cap mediante atti di esecuzione adottati secondo la procedura d’esame.
[21] Banca d’Italia, Fee-cap Models, cit., pp. 13-15 e appendice, pp. 18-19.
[22] Banca d’Italia, Fee-cap Models, cit., pp. 7-8.
[23] Consiglio, ST 16695/25, cit., articolo 17, sul comparatore nazionale.
[24] Parlamento europeo, A10-0185/2026, cit., articoli 17 e 17a, sul comparatore riferito all’esercente.
[25] Regolamento (UE) 2015/751, cit., articolo 2, punto 4.
[26] Commissione europea, COM(2023) 369 final, articolo 2, punto 25, e articolo 17; BCE, parere CON/2023/34 sulla proposta relativa all’euro digitale, osservazioni sul modello di compensazione e proposte redazionali relative ai mezzi comparabili.
[27] Consiglio, ST 16695/25, considerando 27-30 e articolo 14; Parlamento europeo, A10-0185/2026, disposizioni corrispondenti. I testi sono mandati negoziali e possono essere modificati dal compromesso finale.
[28] Consiglio, ST 16695/25, cit., articolo 14; Parlamento europeo, A10-0185/2026, cit., disposizioni corrispondenti.
[29] Consiglio, ST 16695/25, cit., articolo 14 e allegato IIa; Parlamento europeo, A10-0185/2026, cit., disposizioni corrispondenti.
[30] Consiglio, allegato IIa al mandato ST 16695/25, «Mandatory digital euro acquiring services»; si veda anche la tavola di corrispondenza alle pp. 155-156 del PDF.
[31] BCE, FAQ sull’euro digitale, cit., domanda 23.
[32] Consiglio, ST 16695/25, cit., articoli 17b-17c, sulla disciplina transitoria e sui costi.
[33] Parlamento europeo, A10-0185/2026, cit., articoli 17 e 17a, sulla revisione del limite e sui costi rilevanti.
[34] Banca d’Italia, Fee-cap Models, cit., pp. 12-15, sull’interazione fra i diversi limiti.
[35] Commissione europea, COM(2023) 369 final, considerando 7 e 55-56 e articolo 24; Consiglio, ST 16695/25, considerando 30 e 55-56 e articolo 24; BCE, FAQ sull’euro digitale, domande 20-21.
[36] BCE, FAQ sull’euro digitale, cit., domande 21 e 23.
[37] Parlamento europeo, A10-0185/2026, cit., articolo 17a, sui servizi ulteriori rispetto a quelli di base.
[38] Parlamento europeo, Osservatorio legislativo, fascicolo 2023/0212(COD); EUR-Lex, iter della procedura 2023/0212(COD); BCE, FAQ sull’euro digitale, domanda 18. Fonti consultate il 13 settembre 2026.
[39] Parlamento europeo, Osservatorio legislativo, fascicolo 2023/0212(COD), cit.; EUR-Lex, iter della procedura 2023/0212(COD), cit. Pagine consultate il 13 settembre 2026.
[40] Senato della Repubblica, Ufficio Valutazione Impatto, «Conoscere per deliberare», richiamo alla Predica inutile di Luigi Einaudi.


Partecipa alla community