


La sicurezza nei pagamenti digitali e l’affidabilità delle carte di credito rappresentano oggi elementi imprescindibili per i consumatori. I moderni standard di protezione non si limitano più alla semplice prevenzione delle frodi online, ma abbracciano un ecosistema integrato che comprende protocolli di autenticazione avanzata, tutele in mobilità e strumenti di controllo in tempo reale direttamente da smartphone.
In questo scenario, le principali banche tradizionali e i player del settore FinTech si contendono la fiducia dei clienti attraverso soluzioni che coniugano l’accessibilità del conto corrente alla solidità dei protocolli di difesa.
Indice degli argomenti
Criteri di sicurezza nei pagamenti online e in negozio
La protezione delle transazioni finanziarie si fonda su tecnologie progettate per blindare sia i canali telematici che i punti vendita fisici:
- Autenticazione Forte del Cliente (SCA – Strong Customer Authentication): è lo standard normativo europeo obbligatorio per i pagamenti online. Richiede l’uso di almeno due fattori indipendenti tra loro per confermare l’identità dell’utente (ad esempio, qualcosa che si possiede come lo smartphone, qualcosa che si conosce come un PIN o una password, e qualcosa che si è come i dati biometrici, impronta digitale o riconoscimento facciale).
- Protocolli 3D Secure (3DS): sistemi di protezione avanzata (come Mastercard ID Check) che validano gli acquisti e-commerce tramite notifiche push o codici dinamici inviati sull’app della banca, azzerando i rischi di usi non autorizzati.
- CVV Dinamico e assenza di numeri in rilievo: per prevenire la clonazione e il furto di dati nei negozi fisici o sui siti web, le carte più moderne adottano la tecnologia con CVV dinamico (il codice di sicurezza a tre cifre cambia periodicamente all’interno dell’app) e la totale assenza di numeri stampati sulla plastica.
- Tecnologia Contactless con soglie protette: i pagamenti rapidi tramite NFC consentono transazioni inferiori a determinate soglie (generalmente 50 €) senza digitare il PIN, bilanciando la praticità quotidiana con rigidi controlli di sicurezza antifrode.
Carte di credito: sicurezza in viaggio e protezione internazionale
Quando ci si sposta all’estero, l’esposizione a rischi di frode, clonazione o imprevisti medici richiede tutele specifiche che una carta di credito evoluta deve incorporare:
- Coperture assicurative di viaggio globali: le carte di profilo superiore (come le versioni Gold o Prestige) integrano spesso polizze multirischi gratuite (subordinate al pagamento parziale o totale del viaggio con la carta), che coprono l’assistenza medica all’estero, la copertura infortuni, il rimborso per ritardo o smarrimento del bagaglio (fino a migliaia di euro) e l’annullamento del viaggio.
- Monitoraggio transfrontaliero e zero commissioni valuta: la possibilità di tracciare ogni movimento in tempo reale via app previene usi illeciti in Paesi extra-UE, mentre l’assenza di costi occulti di conversione monetaria garantisce la massima trasparenza nei pagamenti internazionali.
- Servizi di emergenza all’estero: in caso di furto o smarrimento della carta in un Paese straniero, la disponibilità di servizi dedicati come la carta sostitutiva d’emergenza e l’anticipo contante d’emergenza permette di non rimanere mai senza liquidità.
Quali servizi indispensabili dovrebbe avere una carta di credito moderna
Oltre agli aspetti puramente transazionali, una carta di credito moderna deve offrire al titolare il pieno controllo e un’assistenza reattiva attraverso i canali digitali:
- Controllo e blocco istantaneo da App: l’utente deve poter “congelare” o mettere in stand-by la carta in autonomia con un semplice tocco direttamente dall’applicazione mobile, qualora la perda di vista temporaneamente, potendola poi riattivare o bloccare in via definitiva in caso di furto.
- Gestione dinamica dei limiti di spesa: la libertà di configurare in tempo reale i massimali di utilizzo (divisi tra acquisti generali, e-commerce, prelievi ATM o aree geografiche) per prevenire utilizzi anomali.
- Sistemi di alert granulari: notifiche push, SMS o e-mail istantanee per qualsiasi transazione effettuata, supportate da servizi di sicurezza automatizzati (come ioSICURO) che avvisano l’utente in presenza di movimenti sospetti chiedendo una conferma immediata.
- Flessibilità di rimborso trasparente: la possibilità di scegliere se saldare l’intero estratto conto in un’unica soluzione (a saldo, senza interessi) o attivare all’occorrenza piani di rateizzazione chiari e sostenibili (come la rateizzazione a commissione fissa o revolving), accompagnata da servizi di Fast Track aeroportuale o programmi di cashback per valorizzare l’esperienza d’uso.
SelfyConto e Mediolanum Credit Card: sicurezza su misura e flessibilità operativa
Istituto Bancario: Banca Mediolanum
App Mobile / Internet Banking: sì
Costo di Accensione: gratuito
Canone Annuale: gratis 1 anno (poi 20 €/anno)
Costo Prelievo ATM: in UE 4,80% (min. 0,52€); Extra-UE 4,80% (min. 5,16€)
Costo Bonifici: Bonifici SEPA in euro ordinari e istantanei gratuiti
La proposta di Banca Mediolanum per i pagamenti gestiti a credito si sviluppa attorno alla Mediolanum Credit Card, una carta di credito evoluta collegata a SelfyConto. L’ecosistema combina la gestione quotidiana della liquidità a canone azzerabile con un’architettura di protezione multilivello e servizi di rateizzazione delle spese.
La Mediolanum Credit Card nasce tecnicamente come carta a saldo (le spese effettuate vengono addebitate in un’unica soluzione mensile sul conto, senza interessi), ma assume natura a doppia opzione e dunque anche di prodotto revolving solo in via temporanea ed esclusiva, ovvero nel momento e per il periodo in cui il titolare sceglie di attivare il piano di rateizzazione tramite la funzionalità Easy Shopping
Requisiti per la richiesta e criteri di concessione della Mediolanum credut card
L’emissione della Mediolanum Credit Card opera sui circuiti internazionali Visa o Mastercard (a scelta del cliente in fase di richiesta o emissione) è soggetta alla valutazione del merito creditizio e all’approvazione da parte dell’istituto. Per poter inoltrare la richiesta direttamente dall’app mobile o dall’home banking, il cliente deve soddisfare le seguenti condizioni essenziali:
- Requisiti anagrafici e di residenza:
- Età pari o superiore a 18 anni.
- Residenza fiscale e cittadinanza in Italia.
- Titolarità del conto corrente:
- Essere titolari di un conto corrente Banca Mediolanum operativo (come SelfyConto).
- Valutazione della solvibilità patrimoniale e reddituale:
- Accredito dello stipendio o della pensione: costituisce la garanzia primaria privilegiata per dimostrare la capacità reddituale prospettica.
- Giacenza media e consistenza patrimoniale: in assenza di accredito dello stipendio, la banca valuta la presenza di una giacenza media congrua sul conto o un patrimonio complessivo investito in prodotti di risparmio/titoli presso l’istituto.
- Verifica del merito creditizio: controllo delle banche dati creditizie (es. CRIF) per verificare l’assenza di segnalazioni come cattivo pagatore o protesti.
Una volta approvata, la carta viene emessa con un plafond di spesa personalizzato a partire da un minimo di 1.500 € al mese.
Il conto di appoggio: SelfyConto e la suite di carte collegate
La Mediolanum Credit Card si poggia su SelfyConto, il conto corrente digitale di Banca Mediolanum che mette a disposizione un ecosistema completo di strumenti di pagamento e di gestione della liquidità:
- Canone di tenuta conto: gratuito per tutti i clienti Under 30. Per i clienti Over 30 il canone è azzerato per il primo anno, successivamente pari a 3,75 €/mese (azzerabile accreditando lo stipendio/pensione o effettuando spese con carta per almeno 500 € al mese).
- Carta di debito di serie (Mediolanum Card): inclusa a canone zero in versione digitale (utilizzabile da subito via smartphone) o in PVC 99% riciclato (con primo anno a canone gratuito). Opera su circuito Mastercard, offre prelievi gratuiti presso gli ATM dell’area Euro (nonché prelievi in oltre 30.000 punti Mooney via QR code) e integra la copertura assicurativa Multirischi Nexi oltre alle funzionalità di Spending Control.
- Carta prepagata opzionale (Mediolanum Prepaid): per chi desidera uno strumento aggiuntivo ricaricabile per gli acquisti online o in viaggio separato dal saldo principale del conto, è possibile richiedere la prepagata dell’istituto, anch’essa gestibile in tempo reale dall’app.
- Operatività SEPA: Bonifici SEPA ordinari e istantanei gratuiti e privi di commissioni.
- Rendimento sui risparmi (Time Deposit): per i nuovi clienti che aprono SelfyConto e accreditano lo stipendio entro i termini dell’iniziativa promozionale, è prevista la possibilità di attivare un deposito vincolato a 6 mesi con un tasso del 4% annuo lordo (per importi compresi tra 100 € e 500.000 €), con facoltà di svincolare le somme in qualsiasi momento senza perdere gli interessi maturati.
Quanto costa la carta di credito Mediolanum crediti card
- Canone annuo: la carta è gratuita per il primo anno dall’emissione. Dal secondo anno, il canone annuo è pari a 20,00 € per la versione standard (Mediolanum Credit Card), mentre sale a 80,00 € per la versione Prestige.
- Anticipo contante (prelievo ATM): per i prelievi di contante, è prevista una commissione massima del 4,80% sull’importo prelevato. Questa commissione ha un importo minimo di 0,52 € per le operazioni effettuate in area Euro e di 5,16 € per quelle in area extra Euro.
- Operazioni in valuta diversa dall’euro: nei pagamenti in valuta estera (extra-Euro), il tasso di cambio applicato dai circuiti internazionali viene maggiorato di una commissione del 2,50% sull’importo transato.
- Rifornimento carburante: è prevista una commissione di 0,77 € per ciascun rifornimento di carburante pari o superiore a 100,00 € effettuato in Italia.
- Spese per l’estratto conto: l’invio dell’estratto conto on-line (tramite area personale) è completamente gratuito. Se si sceglie la versione cartacea, il costo è di 1,30 € per estratto conto, a cui si aggiunge l’imposta di bollo di 2,00 € per estratti conto superiori a 77,47 €.
- Funzionalità Easy Shopping (rateizzazione): consente di rateizzare le spese comprese tra 250 € e 2.400 € in comode rate (da 3 a 24 mesi) a TAN 0%, pagando esclusivamente una commissione fissa di attivazione e gestione (frazionata mensilmente) che varia in base all’importo e alla durata scelta (ad esempio, per una spesa tra 250 € e 500 € a 3 mesi la commissione complessiva è di 3,60 €).
- Servizi di sicurezza e alert: i servizi di protezione antifrode 3D Secure, la polizza assicurativa Multirischi, le notifiche via app o e-mail sopra i 25 € e le funzioni di Spending Control base e avanzate sono totalmente gratuiti.
- Promozione operativa: richiedendo una Mediolanum Credit Card ed effettuando almeno una transazione entro 60 giorni dall’emissione, il cliente può accedere a una premiazione a scelta tra un anno di abbonamento digitale Virgin Active Revolution oppure un Apple AirTag.
I sistemi di protezione adottati dalla carta di credito Mediolanum
In linea con le esigenze dei pagamenti digitali moderni, Mediolanum Credit Card integra protocolli di difesa e strumenti di controllo in tempo reale:
- Spending control:
- Inibizione per categoria e canale: attraverso l’app bmedonline.it è possibile selezionare quali tipologie di pagamento abilitare o escludere.
- Limiti geografici e di spesa: impostazione di tetti massimo d’acquisto (giornalieri, settimanali o mensili) e blocco dei pagamenti nei Paesi extra-UE maggiormente esposti a rischi di frode.
- Pausa temporanea (fino a 48 ore): in caso di smarrimento o dubbio, è possibile congelare la carta dall’app e riattivarla istantaneamente una volta ritrovata.
- Riconoscimento biometrico e Wallet digitali:
- Tokenizzazione dei dati: la carta è integrabile con Apple Pay, Google Pay, Samsung Pay e Garmin Pay. La transazione avviene tramite token e i dati reali della carta non vengono mai memorizzati sul dispositivo.
- Sblocco biometrico: autorizzazione dei pagamenti tramite impronta digitale o riconoscimento facciale (Face ID / Touch ID), eliminando la necessità di digitare il PIN fisico durante gli acquisti da dispositivi mobile.
- Copertura assicurativa e alertgGratuite:
- Polizza multirischi Nexi inclusa: protezione automatica sugli acquisti effettuati con la carta.
- Notifiche SMS a costo zero: invio gratuito di notifiche SMS di sicurezza per ogni transazione eseguita, permettendo l’individuazione immediata di eventuali utilizzi non autorizzati.
- Presidio in viaggio e procedure di blocco:
- Assistenza h24 per il blocco immediato tramite numero verde dedicato (800 15 16 16 dall’Italia, numeri dedicati da estero e USA).
- Per le carte di debito MasterCard collegate al conto è inoltre attivo il servizio di emissione istantanea, che rende disponibile la nuova carta virtualizzata nel wallet dello smartphone poche ore dopo la richiesta di blocco.
Le caratteristiche e i costi della versione Mediolanum Credit Card Prestige
La versione Prestige si rivolge a clienti che necessitano di un profilo di spesa più elevato e di servizi di viaggio esclusivi. Vediamo nel dettaglio le differenze economiche e i vantaggi operativi:
- Canone annuo della carta: è gratuito per il primo anno dall’emissione. Dal secondo anno, il canone è pari a 80,00 € all’anno (contro i 20,00 € della versione standard).
- Plafond di utilizzo mensile: offre un limite di spesa superiore, compreso tra 5.000,00 € e 10.000,00 € mensili (rispetto ai 1.500 € – 3.000 € della versione base).
- Servizi di viaggio dedicati (LoungeKey): include l’iscrizione al circuito LoungeKey con quota di adesione annuale gratuita, consentendo l’accesso alle VIP lounge aeroportuali in tutto il mondo (con una quota di accesso di 24 USD per il titolare ed eventuali ospiti).
- Vetrina premium experience: accesso gratuito a una piattaforma dedicata per la visualizzazione, prenotazione e sconti esclusivi su spettacoli, eventi, viaggi e partner selezionati.
- Servizi d’emergenza gratuiti: a differenza della versione standard, i costi per la carta sostitutiva d’emergenza e per l’anticipo contante d’emergenza (in Italia e all’estero) sono totalmente gratuiti (per la carta standard è previsto un costo di 25,00 € per ciascun servizio).
- TAEG massimo: Il Tasso Annuo Effettivo Globale massimo calcolato per la versione Prestige è pari al 16,20%.
TF Bank Mastercard Gold: l’indipendenza dal conto corrente
Emittente: Avarda Bank AB (ex TF Bank)
Tipo di carta: Carta di credito
Circuito: Mastercard
Canone: 0€
Limite di spesa : personalizzato
Commissioni di Prelievo: 3,90€
Fido Massimo: personalizzato
Rimborso: a saldo o rateale con TAN 21,00% e TAEG 23,14%
Contactless: ✔️
IBAN: ✔️
Trovare una carta di credito che riesca a coniugare l’assenza di costi fissi con un profilo di sicurezza avanzato e vantaggi dedicati ai viaggiatori è spesso una sfida.
La TF Mastercard Gold di TF Bank si posiziona esattamente in questo segmento, proponendosi come uno strumento smart, flessibile e completamente digitale, pensato per accompagnare i consumatori nella vita di tutti i giorni e in mobilità internazionale.
Indipendenza bancaria: una linea di credito svincolata dall’apertura di un nuovo conto corrente
Nel mercato bancario tradizionale, l’ottenimento di una carta di credito è quasi sempre subordinato all’apertura di un conto corrente presso lo stesso istituto, con conseguenti costi di gestione, burocrazia e vincoli operativi.
La TF Mastercard Gold stravolge questo paradigma offrendo una totale indipendenza bancaria:
- non richiede l’apertura di un nuovo conto corrente: non dovremo spostare la nostra operatività principale, cambiare le abitudini finanziarie o aprire un ulteriore conto con costi fisso o di tenuta.
- Funziona con qualsiasi banca italiana: la carta mette a disposizione una linea di credito autonoma che si “appoggia” ad un conto corrente esistente (tramite addebito SEPA/SDD o tramite bonifico bancario mensile per il saldo dell’estratto conto).
- Flessibilità e zero vincoli: la carta di credito TF Mastercard Gold si richiede in meno di 5 minuti mantenendo il nostro IBAN attuale. Questo significa che se in futuro decideremo di cambiare la banca di riferimento, la TF Mastercard Gold rimarrà attiva e operativa senza dover rifare la richiesta o cambiare carta.
Per il consumatore e per chi viaggia spesso, questo si traduce nella massima libertà: si ottiene una carta Gold ad alto profilo (con coperture assicurative e zero commissioni sui cambi valuta) senza dover sottoscrivere un pacchetto bancario completo né pagare canoni di gestione del conto.
TF Bank Mastercard Gold: zero canone e trasparenza tariffaria
Uno dei punti di forza più rilevanti della TF Mastercard Gold è la struttura dei costi, improntata alla massima trasparenza:
- Quota annuale: 0 € (permanente, senza costi di manutenzione nascosti).
- Spese di emissione, invio carta ed estratto conto online: 0 €.
- Utilizzo all’estero e conversione monetaria: 0 € di commissioni sui cambi valuta.
La carta offre inoltre fino a 55 giorni senza interessi sugli acquisti effettuati, garantendo un ampio margine di respiro nella gestione della liquidità mensile prima di saldare il dovuto.
Flessibilità di rimborso: come funziona la linea di credito
La TF Mastercard Gold mette a disposizione una linea di credito personale che non richiede il cambio del conto corrente d’appoggio. Alla scadenza mensile, il titolare può scegliere se saldare l’intero importo in un’unica soluzione (azzerando gli interessi) oppure optare per il pagamento rateale (revolving).
- Rimborso flessibile: è possibile rimborsare a partire dal 3% del saldo utilizzato (con un minimo di 30 €).
- Condizioni economiche del credito: Il Tasso Annuo Nominale (TAN) è fissato al 21,00%, mentre il Tasso Annuo Effettivo Globale (TAEG) è del 23,14%.
Focus sicurezza: protezione avanzata e controllo in tempo reale
La sicurezza rappresenta il pilastro centrale dell’esperienza d’uso della TF Mastercard Gold, declinata in strumenti di protezione sia per l’e-commerce sia per la gestione quotidiana:
- Mastercard ID Check: è il protocollo di sicurezza avanzato per gli acquisti online. Grazie all’autenticazione forte del cliente (SCA), ogni transazione sul web richiede una verifica tramite notifiche push o codici dedicati, azzerando i rischi di frode e usi non autorizzati.
- Integrazione con i Wallet Digitali: la carta è pienamente compatibile con Apple Pay e Google Pay, permettendo di effettuare pagamenti contactless tramite smartphone o smartwatch in totale sicurezza, senza dover esibire la carta fisica o digitare il PIN per piccoli importi.
- App TF Card e blocco istantaneo: l’applicazione dedicata offre un cruscotto di controllo completo. In caso di smarrimento o anche solo di dubbio sulla posizione della carta, è possibile congelare (bloccare) e sbloccare la carta all’istante direttamente dall’App, con un semplice tocco.
- Monitoraggio e notifiche: l’utente può seguire ogni transazione in tempo reale e accedere all’estratto conto digitale in qualsiasi momento.
Vantaggi esclusivi della TF Mastercad Gold per chi viaggia
La TF Mastercard Gold nasce con una spiccata vocazione internazionale, offrendo un pacchetto di garanzie di prim’ordine per chi si sposta spesso:
- Assicurazione di viaggio globale gratuita: copertura completa che include assistenza medica all’estero, copertura infortuni, rimborso per bagagli smarriti fino a 2.500 euro, protezione per annullamento viaggio fino a 3.000 euro e copertura malattia. Per attivare le coperture di AmTrust è sufficiente pagare almeno il 50% delle spese di viaggio con la carta.
- Prelievi di contante: è possibile prelevare contanti presso tutti gli ATM abilitati al circuito Mastercard in Italia e nel mondo (ai prelievi si applica una commissione fissa di 3,90 € e gli interessi decorrono dalla data dell’operazione).
Come richiedere la carta di credito TF Mastercard Gold
Il processo di richiesta è 100% digitale e richiede meno di 5 minuti:
- Attivazione immediata: una volta approvata, la carta può essere collegata subito all’App TF Card e aggiunta al proprio Wallet digitale per iniziare a spenderla ancor prima di ricevere la versione fisica a casa.
- Compilazione online: si inseriscono i dati anagrafici e si riceve un riscontro di fattibilità in pochi minuti.
- Identificazione: avviene digitalmente tramite l’esibizione di un documento d’identità valido (carta d’identità o passaporto per cittadini UE; permesso di soggiorno per extracomunitari) confermato tramite un video selfie di sicurezza e la firma digitale del contratto.
BBVA: carta di credito con flessibilità nativa e protezione dinamica
Circuito: Mastercard
Canone piano base: dal 2° anno 39€; azzerabili con spesa di 6.000€
Prelievo massimo: 2.000€/giorno
Limite di spesa / plafond: da 600€ a 4.500€
Commissioni prelievo: 4% (min. 3€)
Contactless: ✓
IBAN: ✓
L’accesso alla carta di credito con BBVA che opera sul circuito internazionale Mastercard e ai servizi della banca passa attraverso l’apertura del Conto BBVA, un conto corrente interamente digitale che azzera i costi di gestione ordinari:
- Canone di tenuta conto: gratuito per sempre, senza vincoli di spesa o obbligo di accredito dello stipendio per azzerarlo.
- Carta di debito BBVA inclusa: viene fornita gratuitamente sia in versione digitale (subito disponibile) sia in formato fisico (senza numeri stampati per una maggiore sicurezza). Permette di effettuare acquisti ovunque e include i prelievi di contante gratuiti nella zona Euro a partire da 100 €.
- Operatività quotidiana a costo zero: inclusi i bonifici ordinari e istantanei SEPA, i pagamenti F24 semplificati e la carta di debito (fisica e/o digitale).
- Anticipo dello stipendio: possibilità di ricevere lo stipendio accreditato fino a 5 giorni prima.
- Remunerazione dei risparmi: per i nuovi clienti è previsto un tasso lordo del 4% ogni mese per i primi 6 mesi sui saldi fino a 200.000 €. Successivamente, la banca offre una remunerazione a lungo termine legata ai tassi BCE, con opzioni di rendimento premianti (fino al 2,25% annuo lordo a seconda dell’utilizzo del conto e dei volumi di spesa o investimenti).
- Cashback iniziale: fino a 50 € di rimborso automatico sugli acquisti effettuati nei primi 6 mesi con la carta di debito.
- Segnaliamo che per richiedere la carta di credito con BBVA è necessario essere titolari di un conto BBVA da almeno 3 mesi, un requisito che consente all’istituto di valutare il merito creditizio in modo rapido e integrato.
Carta di Credito BBVA: caratteristiche e condizioni economiche
La Carta di Credito BBVA si integra perfettamente nel conto corrente, offrendo una linea di credito flessibile e un profilo tariffario estremamente trasparente.
Canone e costi di gestione della carta di credito Mastercard con BBVA
- Primo anno: canone completamente gratuito (0 €), senza costi di emissione.
- Anni successivi: il canone standard è di 36,00 € all’anno. Tuttavia, BBVA azzera o dimezza il canone in base ai volumi di spesa o all’utilizzo del credito:
- Sconto del 50%: se nell’anno precedente si sono effettuati almeno 3.000 € di acquisti con la carta.
- Canone azzerato (100% di sconto): se nell’anno precedente si sono raggiunti almeno 6.000 € di acquisti, oppure se nel corso dell’anno di vigenza del contratto viene attivato almeno un rimborso rateale.
- Commissioni sui pagamenti POS ed e-commerce: 0 € (nessuna commissione sugli acquisti).
- Cambio valuta estera: 0 € (nessuna maggiorazione per i pagamenti in valuta diversa dall’euro, anche nel fine settimana).
Modalità di rimborso della carta di credito con BBVA: saldo o rateale
La carta nasce nativamente con rimborso a saldo (l’intero importo speso nel mese viene addebitato in un’unica soluzione il giorno 5 del mese successivo, senza interessi). Tuttavia, offre ampie opzioni di flessibilità:
- Rimborso rateale (rateizzazione): è possibile rateizzare acquisti singoli, trasferimenti o prelievi superiori a 50 € scegliendo una durata da 3 a 36 mesi. La rateizzazione può avvenire tramite piani con commissione fissa o con applicazione di interessi (TAN 14,25%).
- Trasferimento fondi: possibilità di trasferire liquidità dalla carta al conto corrente di regolamento in modo semplice e veloce.
Focus sicurezza della carta di credito BBVA: protezione avanzata e CVV Dinamico
La sicurezza informatica e la protezione antifrode rappresentano uno dei pilastri dell’offerta BBVA, grazie a soluzioni tecnologiche d’avanguardia:
- Senza numeri stampati e CVV Dinamico: sulla carta fisica non sono presenti i numeri identificativi in rilievo. Per gli acquisti online è necessario generare il CVV dinamico direttamente all’interno dell’App BBVA, impedendo l’utilizzo dei dati in caso di clonazione o smarrimento del supporto fisico.
- Controllo istantaneo (Accendi/Spegni): dall’App è possibile bloccare e sbloccare la carta all’istante o configurare limiti di spesa geografici e per tipologia di canale.
- Autenticazione Forte (SCA): piena conformità ai protocolli di sicurezza europei per l’e-commerce tramite doppie chiavi di verifica biometrica o token digitali.
- Tutela Legale Europea: depositi e fondi tutelati fino a 100.000 € secondo la normativa UE, con un servizio di assistenza clienti 24/7 premiato per l’efficacia nella gestione delle controversie e protezione contro i prelievi fraudolenti agli ATM (inclusa un’assicurazione gratuita contro il furto agli sportelli per le carte fisiche).
Carta di credito con Crédit Agricole: sicurezza, flessibilità e premi digitali
Emittente: Mercury UK Holdco Limited
Tipo di Carta: Carta di credito
Circuito: Mastercard
Canone: 50€/anno
Fido Max: da 1.500 euro a 2.400 euro
Rimborso: mensile con TAN variabile fino al 13,08% e TAEG variabile fino al 15,91%
Contactless: ✓
Crédit Agricole propone un catalogo ricco e diversificato, che unisce le soluzioni di credito dei partner storici come Nexi e American Express a una solida carta di debito collegata al conto corrente digitale.
Il conto di appoggio: Conto Online Crédit Agricole
Per accedere all’ecosistema di carte della banca, la base di partenza è il Conto Online Crédit Agricole, un conto 100% digitale che offre condizioni particolarmente vantaggiose:
- Canone zero: azzerato per le richieste di apertura effettuate entro il 2 novembre 2026.
- Operatività digitale e fisica: gestibile comodamente tramite l’App ma supportata anche da una rete di oltre 1.000 filiali e 12.000 consulenti sul territorio.
- Rendimento sui risparmi: possibilità di aprire un Conto Deposito con un tasso del 4% annuo lordo per 4 mesi, senza vincolo di accredito dello stipendio o della pensione.
- Bonus di benvenuto e promozioni: fino a 650 € in Buoni Regalo Amazon.it grazie a iniziative promozionali, welcome bonus sull’uso della carta e programmi di passaparola tra amici.
La Carta di debito Visa inclusa nel conto Crédit Agricole
All’apertura del conto viene fornita di serie la carta di debito Visa, progettata per effettuare acquisti online e nei negozi fisici sia in Italia che all’estero in totale sicurezza.
- Digital Wallet: può essere caricata immediatamente sui principali portafogli digitali per viaggiare leggeri e pagare con lo smartphone.
- Controllo totale da App: permette di impostare limiti di spesa giornalieri o mensili, metterla in pausa o bloccarla all’istante in caso di necessità.
Le Carte di Credito Nexi: comodità e sicurezza per tutti i giorni
Le carte di credito Nexi distribuite da Crédit Agricole sono pensate per chi desidera massima libertà negli acquisti online e all’estero, con l’addebito posticipato al 15 del mese successivo all’acquisto. Si suddividono in tre versioni principali:
- Nexi Classic: pratica e sicura, ideale per la gestione degli acquisti quotidiani.
- Nexi Prestige: carta di credito esclusiva con plafond elevato, personalizzabile e servizi riservati.
- Nexi Excellence: la soluzione di vertice con plafond molto elevato e un pacchetto di servizi d’élite.
Sistemi di sicurezza Nexi: tutte le carte integrano la tecnologia Contactless, la protezione antifrode 3D Secure e il monitoraggio continuo tramite l’App Nexi Pay, il sito o il servizio ioControllo.
La flessibilità di Easy Shopping: con le carte Nexi è possibile attivare la funzionalità Easy Shopping, che permette di rateizzare spese singole superiori a 250 € (o la somma di più spese a partire da 50 €) fino a un massimo di 2.400 €, scegliendo il numero di rate con commissioni fisse e trasparenti gestibili direttamente via app.
Le carte di credito American Express: protezione e servizi esclusivi
Per chi cerca vantaggi superiori, protezione avanzata sugli acquisti e programmi fedeltà, Crédit Agricole intermedia la gamma American Express:
- Carta Verde American Express: plafond flessibile con addebito delle spese a 18 giorni dalla scadenza dell’estratto conto.
- Carta Oro American Express: plafond flessibile e numerosi servizi di assistenza e lifestyle dedicati.
- Carta Platino American Express: il livello massimo di esclusività, con servizi di concierge dedicati e coperture assicurative aggiuntive di alto profilo per i viaggi e gli acquisti.
I vantaggi trasversali Amex: tutte le carte offrono servizio clienti attivo 24/7, protezione antifrode, assicurazioni sui resi e l’accesso al club Membership Rewards, il programma che converte gli acquisti in punti, sconti e premi.
ING Mastercard Gold: varchi prioritari in aeroporto, Fast Track e flessibilità Pagoflex
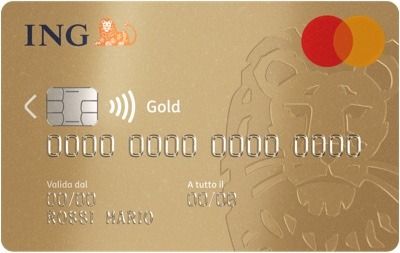
Circuito: Mastercard
Canone: GRATIS per 1 anno o con Conto Arancio più (oppure 2 €/mese)
Prelievo massimo: 6.000 €
Limite di spesa: 1.500 €/giorno
Commissioni prelievo: 4% (min. 3 € per operazione)
Plafond: 1.500 €
Contactless: ✓
IBAN: ✓
La carta di credito Mastercard Gold si poggia su Conto Corrente Arancio, il conto digitale di ING che offre condizioni particolarmente competitive:
- Canone zero: scegliendo la versione Conto Corrente Arancio Più (o rispettando i requisiti di spesa e accredito sulla versione Light), il conto e le relative carte sono a canone zero.
- Operatività inclusa: prelievi di contante gratuiti in Italia e in Europa, bonifici ordinari e istantanei a costo zero, oltre al pagamento gratuito di bollettini, CBILL, pagoPA e F24.
- Rendimento sui risparmi (4% per 12 mesi): abbinando l’apertura del conto corrente a Conto Arancio (conto deposito) e accreditando lo stipendio (o un bonifico di almeno 1.000€ al mese), è possibile ottenere il 4% annuo lordo per 12 mesi sui risparmi fino a 200.000€ (limite elevabile fino a 400.000€ tramite servizi di consulenza finanziaria).
- Inclusione della carta di debito: con l’apertura del Conto Corrente Arancio di ING è prevista l’emissione della carta di debito.
- Canone della carta: la carta di debito e la carta di credito sono a canone zero se si accredita lo stipendio (almeno 1.000 € al mese) sul conto corrente o se l’intestatario ha meno di 30 anni.
- Prelievi gratuiti: sono inclusi prelievi di contante gratuiti sia in Italia sia in Europa.
- Gestione digitale e sicurezza: Dall’app di ING è possibile visualizzare e modificare il PIN in autonomia, impostare limiti di spesa personalizzati e sospendere temporaneamente la carta in caso di smarrimento o temporaneo avorio.
Caratteristiche e vantaggi della Mastercard Gold con ING
La carta di credito di ING è pensata sia per la gestione delle spese quotidiane sia per accompagnare i clienti nei viaggi internazionali:
- Canone della carta: totalmente gratuito (0 €) se abbinata a Conto Corrente Arancio Più. Con il conto Light, il canone mensile di 2 € si azzera automaticamente se si spendono almeno 500 € al mese con la carta o se si attiva il servizio di rateizzazione Pagoflex.
- Plafond standard mensile: fissato a 1.500 €.
- Data di addebito: le spese effettuate vengono addebitate in un’unica soluzione sul Conto Corrente Arancio il 10° giorno del mese successivo all’acquisto.
- Servizi per i viaggiatori (Fast Track): un vantaggio esclusivo per chi vola spesso è l’accesso prioritario e gratuito ai controlli di sicurezza (Mastercard Reserved Fast Track) in diversi aeroporti italiani (tra cui Roma Fiumicino, Milano Linate, Bergamo, Venezia, Napoli, Torino, Genova e Olbia).
- Programmi di Cashback: accesso a Mastercard Travel Rewards per ricevere cashback sugli acquisti internazionali e online, oltre a ING Rewards con oltre 100 offerte dedicate.
Flessibilità di pagamento: il servizio Pagoflex
La carta permette di gestire con la massima elasticità le spese più impegnative grazie a Pagoflex, l’esclusivo servizio digitale di ING che consente di suddividere il pagamento di uno o più acquisti effettuati con la carta in più rate mensili (gestibile comodamente da app o da sito web).
Focus Sicurezza e controllo digitale della carta di credito Mastercard Gold con ING
La protezione dei dati e del denaro rappresenta un pilastro fondamentale dell’offerta ING:
- Gestione totale da App: è possibile visualizzare o modificare in tempo reale il PIN della carta e impostare limiti di spesa personalizzati (per acquisti generali, e-commerce o prelievi di contante).
- Sospensione temporanea (Stand-by): in caso di smarrimento temporaneo della carta, è possibile metterla in pausa autonomamente dall’area riservata per bloccarne l’utilizzo, salvo poi riattivarla con un click.
- Wallet digitali e pagamenti rapidi: piena compatibilità con Apple Pay e Google Pay per pagare tramite smartphone, oltre alla tecnologia Click to Pay per velocizzare i checkout online senza dover reinserire ogni volta i dati della carta.
- Blocco di sicurezza h24: in caso di furto o clonazione, è attivo un servizio di blocco immediato tramite numero verde dedicato (800.822.056 dall’Italia o +39.02.6084.3768 dall’estero).
Condizioni economiche e costi operativi
Oltre ai vantaggi legati al canone zero, il foglio informativo della Mastercard Gold evidenzia alcune voci di costo specifiche per l’utilizzo avanzato:
- Rilascio e rinnovo della carta: 0 €.
- Prelievo di contante (anticipo contante): revede una commissione del 4% con un minimo di 3 € per operazione.
- Operazioni in valuta diversa dall’euro: è prevista una commissione del 2% sui tassi di conversione e cambio valuta.
Richiedere e ottenere la Carta di Credito Mastercard Gold di ING
Chi è già cliente, può richiederla direttamente dall’Area Riservata del sito ing.it (sezione Conto Corrente > Carta di Credito > Richiedi); chi non è ancora cliente, puoi selezionarla direttamente durante la fase di apertura del Conto Corrente Arancio.
Distinzione tra carte di credito a saldo, carte revolving e carte opzionali
Le carte di credito non sono tutte uguali e si differenziano principalmente in base alle modalità di rimborso del credito concesso dall’emittente:
- carta a saldo (o a spendibilità differita): è il modello più diffuso e tradizionale. Tutte le spese effettuate nel corso del mese solare vengono accumulate e addebitate sul conto corrente di appoggio in un’unica soluzione (solitamente a metà del mese successivo), senza l’applicazione di alcun tasso d’interesse o costo aggiuntivo per il differimento temporale. La Mediolanum Credit Card nasce nativamente con questa impostazione, garantendo al titolare piena libertà di spesa nei limiti del plafond mensile senza oneri finanziari occulti.
- Carta revolving (o a rateizzazione continua): a differenza della carta a saldo, la modalità revolving prevede che l’importo speso venga restituito attraverso un piano di rimborso rateale mensile automatico. In questo caso, sul capitale residuo gravano interessi calcolati tramite un tasso d’interesse specifico (TAN e TAEG), trasformando la carta in un vero e proprio finanziamento continuativo.
- Carta opzionale (o a doppia opzione): strumento ibrido che offre al titolare la flessibilità di scegliere mese per mese, o direttamente al momento dell’acquisto, se pagare l’intero saldo in un’unica soluzione oppure optare per la rateizzazione.


Partecipa alla community